


Η Wall Street προετοιμάζεται για το ενδεχόμενο νέας παρέμβασης του Αμερικανού υπουργού Οικονομικών, Σκοτ Μπέσεντ, στην αγορά κρατικών ομολόγων, μετά την αιφνιδιαστική απόφασή του τον Αύγουστο να αυξήσει τις επαναγορές παλαιότερων τίτλων, επιχειρώντας να περιορίσει την άνοδο των αποδόσεων.
Οι επενδυτές αναζητούν πλέον ενδείξεις για τις επόμενες κινήσεις του αμερικανικού υπουργείου Οικονομικών, με το ενδιαφέρον να επικεντρώνεται στην Παρασκευή, όταν οι μεγαλύτεροι διαπραγματευτές κρατικών ομολόγων θα λάβουν ερωτηματολόγιο ενόψει της επικαιροποίησης του σχεδίου διαχείρισης του δημόσιου χρέους τον Νοέμβριο.
Σύμφωνα με το Bloomberg, η λεγόμενη «Treasury twist» του Μπέσεντ, δηλαδή η παρέμβαση μέσω της αναπροσαρμογής των επαναγορών κρατικών τίτλων, αποτέλεσε απάντηση στην εκτόξευση των αμερικανικών αποδόσεων. Πρόκειται για μια εξέλιξη που προκαλεί ιδιαίτερη ανησυχία στην κυβέρνηση του Ντόναλντ Τραμπ, η οποία είχε δεσμευθεί να μειώσει το κόστος δανεισμού για το Δημόσιο, τις επιχειρήσεις και τα νοικοκυριά.
Η παρέμβαση είχε αρχικά αποτέλεσμα, ωστόσο δημιούργησε και ένα νέο ερώτημα στις αγορές: κατά πόσο η μεγαλύτερη ενεργητικότητα του υπουργείου Οικονομικών μπορεί να υπονομεύσει τη μακροχρόνια αρχή της «τακτικής και προβλέψιμης» διαχείρισης του αμερικανικού χρέους, που επί δεκαετίες αποτελούσε βασικό πυλώνα της στρατηγικής χρηματοδότησης των ΗΠΑ.
Η κρίσιμη ανακοίνωση μετά τις ενδιάμεσες εκλογές
Η αλλαγή στρατηγικής έχει προκαλέσει συζητήσεις για το ενδεχόμενο οι παρεμβάσεις του υπουργείου Οικονομικών να ενισχύσουν τελικά τη μεταβλητότητα, δημιουργώντας πρόσθετη αβεβαιότητα στους επενδυτές.
Σε πρακτικό επίπεδο, όμως, η Wall Street επικεντρώνεται στην επόμενη τριμηνιαία ανακοίνωση για τη χρηματοδότηση του αμερικανικού Δημοσίου, στις αρχές Νοεμβρίου, η οποία θα πραγματοποιηθεί μόλις μία ημέρα μετά τις ενδιάμεσες εκλογές στις ΗΠΑ.
Το ερωτηματολόγιο που θα αποσταλεί την Παρασκευή στους βασικούς διαπραγματευτές ομολόγων θεωρείται ιδιαίτερα σημαντικό, καθώς το περιεχόμενο των ερωτήσεων ενδέχεται να αποκαλύψει τις προθέσεις του Μπέσεντ.
«Έχετε ήδη στείλει το μήνυμα στην αγορά ότι αυτά τα επίπεδα αποδόσεων αποτελούν πρόβλημα», δήλωσε ο Βισάλ Καντούτζα, επικεφαλής επενδύσεων σε τίτλους σταθερού εισοδήματος ευρέων αγορών της Morgan Stanley Investment Management.
Όπως σημείωσε, οι επόμενοι δύο κύκλοι αναχρηματοδότησης του αμερικανικού χρέους θα είναι καθοριστικοί, ιδιαίτερα εκείνος του Νοεμβρίου που ακολουθεί αμέσως μετά τις εκλογές.
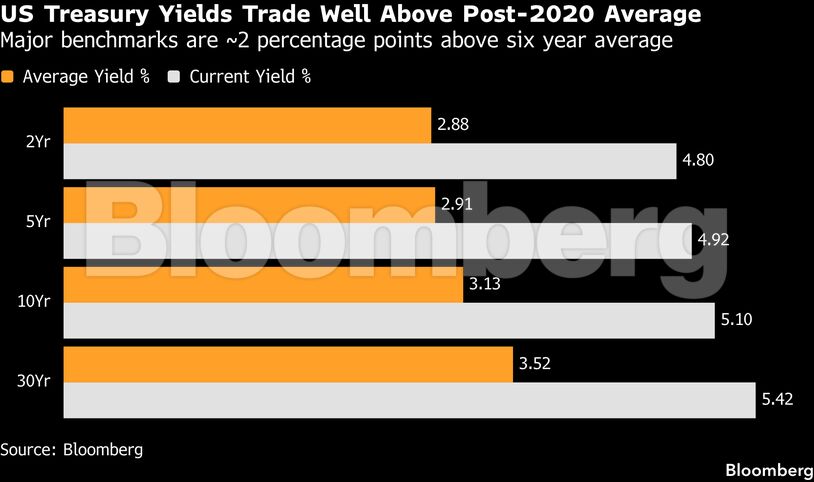
Η ανησυχία δεν είναι αδικαιολόγητη. Οι αποδόσεις των βασικών αμερικανικών κρατικών ομολόγων βρίσκονται περίπου δύο ποσοστιαίες μονάδες υψηλότερα από τον μέσο όρο της τελευταίας εξαετίας, εντείνοντας τις πιέσεις στη χρηματοδότηση της μεγαλύτερης οικονομίας του κόσμου.
Τα τρία σενάρια για το αμερικανικό χρέος
Ο Μάρτιν Τομπάιας, στρατηγικός αναλυτής της Morgan Stanley, περιγράφει τρεις βασικές επιλογές που έχει στη διάθεσή του το αμερικανικό υπουργείο Οικονομικών.
Η πρώτη και πιο συμβατική είναι η διατήρηση της σημερινής πολιτικής, με αμετάβλητα μεγέθη δημοπρασιών τουλάχιστον για τα επόμενα τρίμηνα και χωρίς αλλαγές στις κατευθυντήριες γραμμές για τις μελλοντικές εκδόσεις.
Η δεύτερη επιλογή αφορά σε αναθεώρηση της στρατηγικής εκδόσεων, ώστε να περιοριστεί η προσφορά μακροπρόθεσμων ομολόγων, με το βάρος της πρόσθετης χρηματοδότησης να μεταφέρεται σε τίτλους διάρκειας δύο έως επτά ετών.
Το τρίτο και λιγότερο συμβατικό σενάριο προβλέπει τον καθορισμό συγκεκριμένου ορίου για το ποσοστό των βραχυπρόθεσμων εντόκων γραμματίων στο συνολικό χρέος. Μέχρι σήμερα, οι αμερικανικές αρχές δεν έχουν προσδιορίσει επισήμως ποιο ποσοστό θεωρούν αποδεκτό, παρά τη συνεχή αύξηση της εξάρτησης από αυτές τις εκδόσεις.
Για τον Εντ Αλ Χουσεϊνί, διαχειριστή χαρτοφυλακίου της Columbia Threadneedle Investments, η καλύτερη επιλογή από την πλευρά των φορολογουμένων θα ήταν η χρηματοδότηση του Δημοσίου μέσω τίτλων περίπου πενταετούς διάρκειας, αντί της προσφυγής σε ομόλογα διάρκειας έως 30 ετών.
«Εάν ο στόχος σας είναι να σταματήσετε την άνοδο των αποδόσεων, τότε θα χρειαστεί να γίνετε πραγματικά δημιουργικοί», ανέφερε.
Εκπρόσωπος του αμερικανικού υπουργείου Οικονομικών δεν απάντησε άμεσα σε αίτημα για σχολιασμό.
Πετρέλαιο, Fed και Τεχνητή Νοημοσύνη πιέζουν τις αποδόσεις
Οι επενδυτές δεν αποκλείουν κανένα από τα παραπάνω σενάρια, καθώς οι μακροπρόθεσμες αποδόσεις των κρατικών ομολόγων βρίσκονται κοντά στα υψηλότερα επίπεδα των τελευταίων δεκαετιών, τόσο στις ΗΠΑ όσο και διεθνώς.
Η ανοδική πορεία των αποδόσεων τροφοδοτείται από έναν συνδυασμό παραγόντων.
Οι υψηλότερες τιμές του πετρελαίου ενισχύουν τις πληθωριστικές πιέσεις, ενώ η Federal Reserve έχει επανέλθει σε κύκλο αυξήσεων των επιτοκίων, ανταποκρινόμενη σε μια οικονομία που εξακολουθεί να αναπτύσσεται, αλλά αντιμετωπίζει επίμονο πληθωρισμό.
Παράλληλα, ο ανταγωνισμός για την προσέλκυση κεφαλαίων εντείνεται σε παγκόσμιο επίπεδο, καθώς οι τεχνολογικοί κολοσσοί που επενδύουν στην Τεχνητή Νοημοσύνη προσφεύγουν όλο και περισσότερο στις αγορές χρέους για να χρηματοδοτήσουν την ταχύτατη ανάπτυξή τους.
Οι τεράστιες χρηματοδοτικές ανάγκες των εταιρειών που αναπτύσσουν υποδομές AI δημιουργούν πρόσθετο ανταγωνισμό για τους εκδότες κρατικών ομολόγων, συμπεριλαμβανομένου του αμερικανικού Δημοσίου.
Το περιβάλλον αυτό δυσκολεύει τις προσπάθειες του Μπέσεντ να συγκρατήσει τις αποδόσεις, καθώς οι πιέσεις δεν προέρχονται αποκλειστικά από τις δημοσιονομικές ανάγκες της Ουάσιγκτον, αλλά και από τις ευρύτερες συνθήκες στις διεθνείς κεφαλαιαγορές.
Πάνω από 1 τρισ. δολάρια οι ετήσιοι τόκοι του αμερικανικού χρέους
Το μεγαλύτερο πρόβλημα για την κυβέρνηση Τραμπ είναι το αυξανόμενο κόστος εξυπηρέτησης του δημόσιου χρέους.
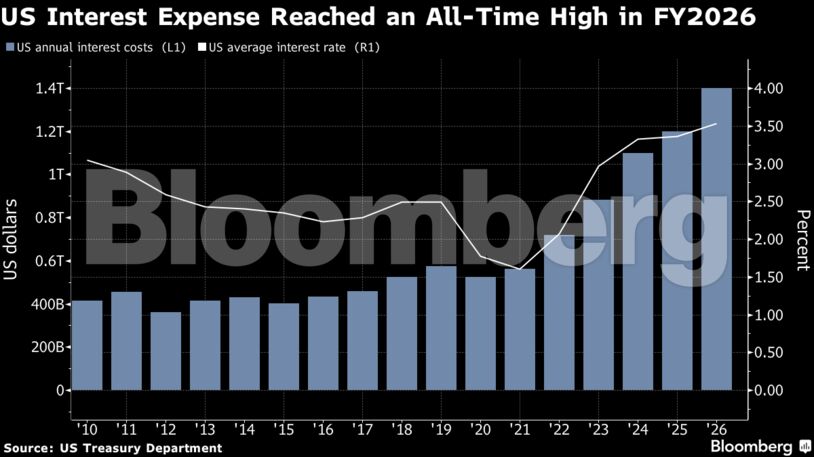
Οι ετήσιες δαπάνες για τόκους στις ΗΠΑ ξεπέρασαν για πρώτη φορά στην ιστορία το 1 τρισ. δολάρια, ενώ το κόστος εξυπηρέτησης του χρέους είναι πλέον μεγαλύτερο από τον αμυντικό προϋπολογισμό της χώρας.
Η εξέλιξη αυτή καθιστά ολοένα δυσκολότερη τη χρηματοδότηση του αμερικανικού Δημοσίου και αυξάνει την πίεση προς το υπουργείο Οικονομικών να αναζητήσει τρόπους περιορισμού του κόστους δανεισμού.
Παρότι οι δυνατότητες του Μπέσεντ να μειώσει ουσιαστικά τις αποδόσεις είναι περιορισμένες, ο ίδιος έχει δηλώσει ότι διαθέτει μια «μεγάλη εργαλειοθήκη» παρεμβάσεων, αφήνοντας να εννοηθεί ότι είναι διατεθειμένος να αξιοποιήσει κάθε διαθέσιμο μέσο για τη συγκράτηση των μακροπρόθεσμων επιτοκίων.
Η προσέγγισή του διαφοροποιείται από την παραδοσιακή πρακτική του αμερικανικού υπουργείου Οικονομικών, το οποίο ιστορικά απέφευγε να προσαρμόζει τη στρατηγική εκδόσεων με στόχο την άμεση επίδραση στις αποδόσεις.
Ο ρόλος της επιτροπής TBAC και οι προειδοποιήσεις της Wall Street
Μια ακόμη κρίσιμη διαδικασία θα πραγματοποιηθεί στις αρχές Νοεμβρίου, όταν το υπουργείο Οικονομικών θα συναντηθεί με την Treasury Borrowing Advisory Committee (TBAC), τη συμβουλευτική επιτροπή στην οποία συμμετέχουν μεγάλοι διαπραγματευτές και επενδυτές της αγοράς κρατικού χρέους.
Η τριμηνιαία συνεδρίαση θα προηγηθεί της επίσημης ανακοίνωσης για τις εκδόσεις ομολόγων.
Ο Μπέσεντ δεν έχει υποχρέωση να υιοθετήσει τις εισηγήσεις της επιτροπής και έχει μάλιστα χαρακτηρίσει τον εαυτό του ως «το αφεντικό» της διαδικασίας. Ωστόσο, οι απόψεις των συμμετεχόντων ενδέχεται να αποδειχθούν χρήσιμες πριν από τη λήψη νέων αποφάσεων.
«Στην TBAC εξακολουθεί να υπάρχει τεράστια εμπειρία και τεχνογνωσία και πιστεύω ότι ο υπουργός θα έκανε καλά να ακούσει τα μέλη της και να εξετάσει τις προτάσεις τους», δήλωσε ο Στίβεν Ντάγκλας, επικεφαλής οικονομολόγος της NISA Investment Advisors και πρώην στέλεχος της Ομοσπονδιακής Τράπεζας της Νέας Υόρκης.
Ο ίδιος, ωστόσο, υπογράμμισε ότι οι προτεραιότητες της σημερινής κυβέρνησης και του υπουργού Οικονομικών διαφέρουν από εκείνες προηγούμενων κυβερνήσεων.
Όπως εξήγησε, η σημερινή ηγεσία ακολουθεί τη στρατηγική που θεωρεί καταλληλότερη, ακόμη και όταν αυτή αποκλίνει από τις καθιερωμένες πρακτικές.
Στο τραπέζι η μείωση των 20ετών και 30ετών ομολόγων
Η συζήτηση για αλλαγή στρατηγικής είχε ουσιαστικά ξεκινήσει ήδη από τον Αύγουστο, όταν το υπουργείο Οικονομικών προχώρησε σε μια διακριτική αλλά σημαντική τροποποίηση της επίσημης καθοδήγησής του προς τις αγορές.
Αντί να αναφέρει ότι εξετάζει πιθανές «αυξήσεις» στις εκδόσεις ομολόγων σταθερού και κυμαινόμενου επιτοκίου, χρησιμοποίησε πλέον τον ευρύτερο όρο «αλλαγές».
Η διαφοροποίηση αυτή άφησε ανοιχτό το ενδεχόμενο ακόμη και μείωσης της προσφοράς 20ετών και 30ετών κρατικών ομολόγων, μια κίνηση που θα μπορούσε να περιορίσει τις πιέσεις στο μακροπρόθεσμο τμήμα της καμπύλης αποδόσεων.
Σύμφωνα με τη Citigroup, το ερωτηματολόγιο της Παρασκευής ενδέχεται να προσφέρει ενδείξεις για περιορισμό των μακροπρόθεσμων εκδόσεων.
Η τράπεζα εκτιμά ότι ο Μπέσεντ θα μπορούσε να επικαλεστεί την υποτονική ζήτηση αμερικανικών κρατικών ομολόγων από τα συνταξιοδοτικά ταμεία, η οποία ενδεχομένως συνδέεται με την αυξημένη έκδοση μακροπρόθεσμων εταιρικών ομολόγων.
Ένα τέτοιο επιχείρημα θα μπορούσε να χρησιμοποιηθεί για να δικαιολογήσει μείωση ή ακόμη και κατάργηση της έκδοσης του 20ετούς αμερικανικού ομολόγου.
Ωστόσο, μια τέτοια απόφαση θα δημιουργούσε νέες χρηματοδοτικές ανάγκες σε άλλες διάρκειες.
Το εναλλακτικό σχέδιο με νέους τίτλους κυμαινόμενου επιτοκίου
Εάν το αμερικανικό υπουργείο Οικονομικών μειώσει τις δημοπρασίες μακροπρόθεσμων ομολόγων, θα χρειαστεί είτε να αυξήσει περαιτέρω την έκδοση βραχυπρόθεσμων εντόκων γραμματίων είτε να εισαγάγει ένα νέο χρηματοδοτικό προϊόν.
Μία από τις επιλογές που εξετάζονται είναι η έκδοση μονοετών τίτλων κυμαινόμενου επιτοκίου, συνδεδεμένων με το Secured Overnight Financing Rate (SOFR), το βασικό επιτόκιο αναφοράς για τις εξασφαλισμένες συναλλαγές χρηματοδότησης σε δολάρια.
Το ενδεχόμενο είχε ήδη τεθεί στους βασικούς διαπραγματευτές κατά το πρώτο τρίμηνο του έτους, όταν το υπουργείο Οικονομικών τους είχε ζητήσει να αξιολογήσουν την προοπτική έκδοσης ενός τέτοιου τίτλου.
Οι αναλυτές της Wells Fargo υποστήριξαν τον περασμένο μήνα ότι η συγκυρία είναι κατάλληλη για να επανεξεταστεί η συγκεκριμένη πρόταση.
Όπως εξήγησαν, ένας τέτοιος τίτλος θα προσέφερε στα αμοιβαία κεφάλαια χρηματαγοράς, που αποτελούν τους μεγαλύτερους αγοραστές αμερικανικών εντόκων γραμματίων, μια εναλλακτική δυνατότητα τοποθέτησης σε βραχυπρόθεσμο κρατικό χρέος.
Για τη Wall Street, το βασικό ερώτημα πλέον δεν είναι μόνο εάν ο Μπέσεντ θα επιχειρήσει νέα παρέμβαση, αλλά πόσο μακριά είναι διατεθειμένος να φτάσει προκειμένου να συγκρατήσει τις αποδόσεις των αμερικανικών ομολόγων, σε μια περίοδο κατά την οποία το κόστος χρηματοδότησης του αμερικανικού Δημοσίου έχει μετατραπεί σε μείζον οικονομικό και πολιτικό ζήτημα.
Διαβάστε ακόμη
Για όλες τις υπόλοιπες ειδήσεις της επικαιρότητας μπορείτε να επισκεφθείτε το Πρώτο ΘΕΜΑ
Σχολίασε εδώ
Για να σχολιάσεις, χρησιμοποίησε ένα ψευδώνυμο.