



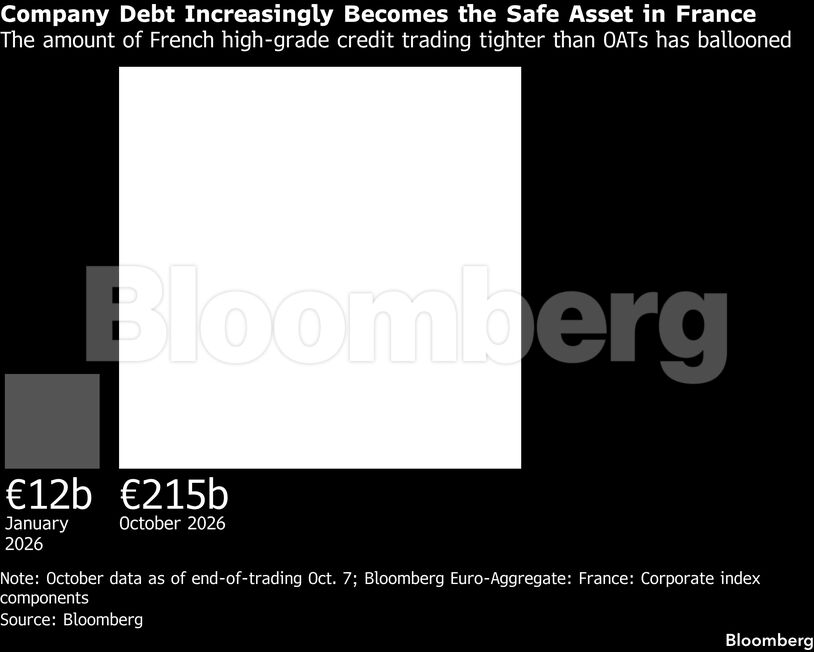
Σχεδόν 215 δισεκατομμύρια ευρώ εταιρικών ομολόγων της Γαλλίας διαπραγματεύονται πλέον σαν να ήταν ασφαλέστερα από τα κρατικά, μια αύξηση σχεδόν 18 φορές από τις αρχές του 2026, μετά από μια σφοδρή πτώση των τιμών του κρατικού χρέους.
Σύμφωνα με στοιχεία που συγκέντρωσε το Bloomberg, περίπου το 38% του συνολικού χαρτοφυλακίου εταιρικών ομολόγων υψηλής πιστοληπτικής ικανότητας της Γαλλίας παρουσίαζε πρόσφατα χαμηλότερες αποδόσεις από τα κρατικά ομόλογα παρόμοιας διάρκειας. Το ποσοστό αυτό συγκρίνεται με μόλις 12 δισεκατομμύρια ευρώ στις αρχές του έτους.
Η ανατροπή των παραδοσιακών ιεραρχιών της αγοράς δεν είναι εντελώς νέα, αλλά έχει κλιμακωθεί ραγδαία στη Γαλλία εν μέσω ανησυχιών για τη μη επίτευξη των στόχων για το έλλειμμα, το αδιέξοδο σχετικά με τον νέο προϋπολογισμό και τις επικείμενες προεδρικές εκλογές, οι οποίες θα μπορούσαν να οδηγήσουν τη χώρα σε μια ριζικά διαφορετική κατεύθυνση.
Καθώς η εμπιστοσύνη στο δημόσιο χρέος υποχωρεί, τα εταιρικά ομόλογα — ειδικά για εταιρείες με διεθνή έκθεση όπως η L’Oreal SA και ο κολοσσός πετρελαίου και φυσικού αερίου TotalEnergies SE — αποτελούν πλέον ένα από τα ασφαλέστερα επενδυτικά καταφύγια.
«Η πορεία του κρατικού χρέους της Γαλλίας και η πορεία της εταιρικής πιστοληπτικής ικανότητας έχουν αποσυνδεθεί όλο και περισσότερο», δήλωσε η Ελίσα Μπελγκάσεμ, ανώτερη στρατηγικός αναλυτής πιστωτικών τίτλων στη Generali Investments.
Οι εταιρείες και οι τράπεζες «συνεχίζουν να απολαμβάνουν ισχυρή ζήτηση από τους επενδυτές, γεγονός που υπογραμμίζει την εμπιστοσύνη στα θεμελιώδη μεγέθη των εκδοτών και την ελκυστικότητα των συνολικών αποδόσεων».
Η Air Liquide SA, με έδρα το Παρίσι, αποτελεί το πιο πρόσφατο χαρακτηριστικό παράδειγμα. Ο παραγωγός βιομηχανικών αερίων προσέλκυσε περίπου 12,5 δισ. ευρώ παραγγελιών από επενδυτές για μια έκδοση ομολόγων ύψους 2 δισ. ευρώ πρόσφατα, με τις δύο σειρές σταθερού επιτοκίου να προσφέρουν χαμηλότερες αποδόσεις από τα γαλλικά κρατικά ομόλογα.
Για τον Έντουαρντ Φάρλεϊ, επικεφαλής των ευρωπαϊκών εταιρικών ομολόγων επενδυτικής βαθμίδας στην PGIM Ltd., ο βασικός παράγοντας είναι το πού οι εταιρείες δημιουργούν τα έσοδά τους.
Για τις L’Oreal και LVMH Moët Hennessy Louis Vuitton SE, για παράδειγμα, «εκτός από το γεγονός ότι έχουν την έδρα τους στη Γαλλία, αυτό είναι το μόνο ουσιαστικό στοιχείο», ανέφερε.
Ο Φάρλεϊ είναι ωστόσο πιο επιφυλακτικός όσον αφορά τις γαλλικές τράπεζες, οι οποίες συνδέονται στενότερα με την αγορά κρατικών ομολόγων.
Οι τράπεζες έχουν άμεσο συμφέρον είτε μέσω της κατοχής κρατικού χρέους είτε επειδή τα δάνεια τους εκτίθενται στις έμμεσες επιπτώσεις των οικονομικών πολιτικών, ενώ το κόστος ασφάλισης των ομολόγων γαλλικών τραπεζών έναντι αθέτησης υποχρεώσεων έχει εκτοξευθεί σε επίπεδα υψηλότερα από αυτά άλλων ευρωπαϊκών δανειστών.
Ενώ η Γαλλία αποτελεί μια ακραία περίπτωση αντιστροφής των αποδόσεων μεταξύ εταιρικών και κρατικών ομολόγων, η δυναμική αυτή έχει αρχίσει να διαμορφώνεται στις ανεπτυγμένες οικονομίες εδώ και αρκετό καιρό.
Παραδοσιακά, το κρατικό χρέος αποτελούσε το σημείο αναφοράς για την ασφάλεια στην αγορά ομολόγων, καθώς οι κυβερνήσεις έχουν τη δυνατότητα να αυξήσουν τους φόρους όταν αντιμετωπίζουν έλλειψη πόρων. Ωστόσο, καθώς τα εθνικά ελλείμματα συνεχίζουν να αυξάνονται και οι πολιτικοί όλων των αποχρώσεων αγωνίζονται να τα περιορίσουν, οι εταιρείες με ισχυρούς ισολογισμούς και δημοσιονομική πειθαρχία φαίνονται ως η καλύτερη επιλογή.
Πέρυσι, η Microsoft Corp. διαπραγματευόταν για σύντομο χρονικό διάστημα σε χαμηλότερες τιμές από τα κρατικά ομόλογα των ΗΠΑ, εν μέσω ανησυχιών για τον αντίκτυπο των φορολογικών περικοπών στις ΗΠΑ στον προϋπολογισμό.
Παλαιότερα, κατά τη διάρκεια της κρίσης του κρατικού χρέους στην Ευρωζώνη, ορισμένα ισπανικά και ιταλικά εταιρικά ομόλογα ήταν φθηνότερα από αυτά των αντίστοιχων κυβερνήσεων.
Πρόκειται επίσης για μια κατάσταση με την οποία οι επενδυτές των αναδυόμενων αγορών πρέπει να ασχολούνται όλο και πιο συχνά.
Στη Γαλλία, η πολιτική αβεβαιότητα αποτελεί διαρκές χαρακτηριστικό της αγοράς ομολόγων από τα μέσα του 2024, όταν ο Πρόεδρος Εμανουέλ Μακρόν προκήρυξε πρόωρες εκλογές, αφού το κόμμα του υπέστη βαριά ήττα στις Eυρωεκλογές.
Μέχρι το τέλος του ίδιου έτους, ένας μικρός αριθμός εταιρειών είχε αρχίσει να διαπραγματεύεται με χαμηλότερες αποδόσεις από τα γαλλικά κρατικά ομόλογα, τα λεγόμενα OATs.
Ωστόσο, το φαινόμενο έχει πλέον γίνει πολύ πιο διαδεδομένο, και ο αριθμός των εταιρικών ομολόγων ενδέχεται να συνεχίσει να αυξάνεται. Οι εκλογές στη Γαλλία απέχουν ακόμα περισσότερο από έξι μήνες, ενώ η πτώση των τιμών των ομολόγων έχει ήδη αρχίσει να επεκτείνεται και σε άλλες αγορές.
Ένα τυπικό σενάριο, όπου η καμπύλη των εγχώριων κρατικών ομολόγων λειτουργεί ως κατώτατο όριο για την αγορά πιστώσεων, «μπορεί να καταρρεύσει σε περιόδους κρίσης της κρατικής πιστοληπτικής ικανότητας», σύμφωνα με τη στρατηγικό πιστωτικών τίτλων της Barclays Plc, Μελίσα ΜακΚάλουμ.
«Αυτό που ξεχωρίζει, όμως, είναι ότι δεν είναι μόνο τα ομόλογα υψηλής πιστωτικής ποιότητας που έχουν πέσει κάτω από την καμπύλη των OATs, καθώς πολλά ομόλογα κατηγορίας BBB διαπραγματεύονται επίσης με μικρότερη διαφορά από τα κρατικά ομόλογα», ανέφερε.
Διαβάστε ακόμη
Τέλος εποχής για τον Άντονι Βακαρέλο στον οίκο Yves Saint Laurent – Τι σημαίνει για την Kering
Για όλες τις υπόλοιπες ειδήσεις της επικαιρότητας μπορείτε να επισκεφθείτε το Πρώτο ΘΕΜΑ
Σχολίασε εδώ
Για να σχολιάσεις, χρησιμοποίησε ένα ψευδώνυμο.