




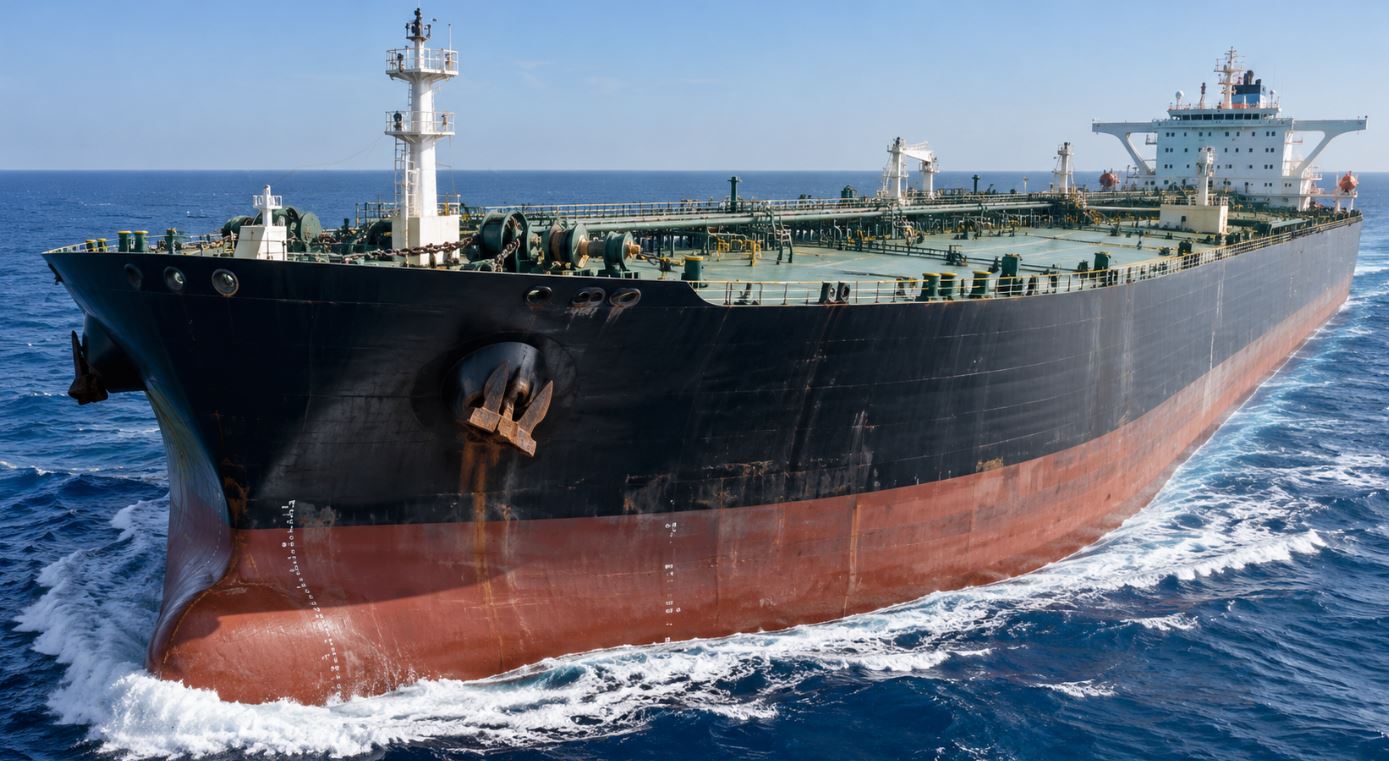

Σε εξαιρετικά υψηλά επίπεδα παραμένει η ναυλαγορά των δεξαμενόπλοιων μεταφοράς αργού πετρελαίου, με τα VLCC στον Κόλπο να διατηρούν ημερήσια έσοδα άνω των 1,3 εκατ. δολαρίων, παρά τις ενδείξεις εβδομαδιαίας υποχώρησης σε επιμέρους διαδρομές. Η έκθεση της SIGNAL για την 41η εβδομάδα του 2026 καταγράφει έντονες αποκλίσεις μεταξύ γεωγραφικών περιοχών και κατηγοριών πλοίων, καθώς η αύξηση του αριθμού των δεξαμενόπλοιων ανατολικά του Σουέζ δεν μεταφράζεται ακόμη σε αντίστοιχη ενίσχυση της άμεσα διαθέσιμης χωρητικότητας.
Σύμφωνα με την ανάλυση της Μαρίας Μπερτζελέτου, Senior Market Analyst της SIGNAL, ο δείκτης Baltic Dirty Tanker Index (BDTI) διαμορφώθηκε κατά μέσο όρο στις 7.624,6 μονάδες την εβδομάδα αναφοράς, σημειώνοντας άνοδο 32,1% έναντι της προηγούμενης. Αντίθετα, ο Baltic Clean Tanker Index (BCTI), που παρακολουθεί την αγορά μεταφοράς καθαρών πετρελαϊκών προϊόντων, ενισχύθηκε κατά 2%, στις 2.388,2 μονάδες.
Στις 13 Οκτωβρίου ο BDTI έφθασε τις 7.999 μονάδες, την υψηλότερη τιμή στη δωδεκάμηνη σειρά δεδομένων που περιλαμβάνει η έκθεση, προτού υποχωρήσει στις 7.922 μονάδες στις 14 Οκτωβρίου. Παρά τη μικρή διόρθωση, παρέμεινε σχεδόν επταπλάσιος σε σχέση με έναν χρόνο νωρίτερα.
Η ισχύς της αγοράς αποτυπώνεται ιδιαίτερα στα VLCC του Κόλπου. Στο στιγμιότυπο της 15ης Οκτωβρίου, τα ημερήσια έσοδα σε όρους ισοδύναμου χρονοναύλωσης (TCE) στη διαδρομή Μέση Ανατολή–Σιγκαπούρη ανέρχονταν σε 1.412.730 δολάρια, ουσιαστικά αμετάβλητα σε εβδομαδιαία βάση. Στη γραμμή Μέση Ανατολή–Κίνα διαμορφώνονταν σε 1.356.523 δολάρια, με πτώση 2,8%.
Ακόμη και μετά την υποχώρηση, τα έσοδα στη διαδρομή προς την Κίνα υπερέβαιναν κατά 86% εκείνα της γραμμής Δυτική Αφρική–Κίνα και κατά 124,8% της γραμμής αμερικανικός Κόλπος–Κίνα. Σε μηνιαία βάση, ωστόσο, οι διαδρομές του Ατλαντικού εμφάνιζαν μεγαλύτερη δυναμική: τα έσοδα από τον αμερικανικό Κόλπο προς την Κίνα αυξήθηκαν κατά 108,2% και από τη Δυτική Αφρική κατά 65,3%, έναντι ανόδου 31,1% από τη Μέση Ανατολή.
Στο επίκεντρο της έκθεσης βρίσκεται η απόκλιση ανάμεσα στην ταχύτερη μετακίνηση των άφορτων πλοίων και στη βραδύτερη πλεύση των φορτωμένων. Στον Κόλπο, η ταχύτητα των VLCC υπό έρμα έφθασε τους 12 κόμβους, αυξημένη κατά 2,5% έναντι της προηγούμενης εβδομαδιαίας ένδειξης, ενώ των έμφορτων πλοίων μειώθηκε κατά 5,5%, στους 11,52 κόμβους.
Η ταχύτερη επιστροφή προς τις περιοχές φόρτωσης μπορεί να συντομεύει το άφορτο σκέλος ενός ταξιδιού. Ωστόσο, όπως επισημαίνει η SIGNAL, οι χαμηλότερες ταχύτητες των έμφορτων πλοίων, οι χρόνοι αναμονής και οι μεταφορτώσεις εξακολουθούν να επηρεάζουν τον συνολικό κύκλο απασχόλησης. Έτσι, δεν προκύπτει ακόμη σαφής βελτίωση της πραγματικής διαθεσιμότητας των VLCC.
Η γεωγραφική κατανομή του στόλου ενισχύει αυτή την εικόνα. Δυτικά του Σουέζ, ο μέσος αριθμός των VLCC υπό έρμα μειώθηκε κατά 6,2%, στα 56,1 πλοία. Η αριθμητική διαφορά τους έναντι των έμφορτων περιορίστηκε κατά 23,7%, στα 5,8 πλοία. Ανατολικά του Σουέζ, αντίθετα, τα πλοία υπό έρμα αυξήθηκαν κατά 4,4%, στα 191,8, διευρύνοντας την αντίστοιχη διαφορά στα 49 πλοία.
Συνολικά, το πλεόνασμα πλοίων υπό έρμα έναντι των έμφορτων αυξήθηκε κατά 2,1%. Η έκθεση διευκρινίζει, πάντως, ότι αυτή η καταμέτρηση δεν ταυτίζεται με τον αριθμό των δεξαμενόπλοιων που μπορούν να αναλάβουν άμεσα νέα φορτία.
Διαφορετική πορεία ακολούθησαν τα Suezmax και τα Aframax. Και οι τέσσερις εξεταζόμενες διαδρομές των Suezmax παρουσίασαν εβδομαδιαία άνοδο, με τη γραμμή Μαύρη Θάλασσα–Μεσόγειος να ξεχωρίζει: τα ημερήσια έσοδα αυξήθηκαν κατά 11,7%, στα 903.854 δολάρια.
Στα Aframax, αντίθετα, υποχώρησαν και οι πέντε διαδρομές δυτικά του Σουέζ. Η μεγαλύτερη πτώση καταγράφηκε στη γραμμή αμερικανικός Κόλπος–Άμστερνταμ, Ρότερνταμ και Αμβέρσα, κατά 14%, στα 273.166 δολάρια ημερησίως. Ανατολικά του Σουέζ, η διαδρομή Νοτιοανατολική Ασία–ανατολική ακτή Αυστραλίας ενισχύθηκε κατά 19,2%, στα 271.465 δολάρια. Παρά τις επιμέρους διορθώσεις, και οι 16 εξεταζόμενες διαδρομές μεταφοράς αργού παρέμεναν πάνω από τα επίπεδα ενός μήνα νωρίτερα.
Τον προγραμματισμό των ταξιδιών επιβαρύνουν επίσης οι περιορισμοί στον εφοδιασμό ναυτιλιακών καυσίμων και η αβεβαιότητα γύρω από τις διελεύσεις στα Στενά του Ορμούζ, σύμφωνα με την έκθεση. Στη Σιγκαπούρη, οι συνιστώμενοι χρόνοι προπαραγγελίας καυσίμων είχαν επεκταθεί στις 11–18 ημέρες για VLSFO και στις 11–17 ημέρες για HSFO.
Παράλληλα, η SIGNAL αναφέρει ότι κινεζικά διυλιστήρια αγόρασαν τουλάχιστον 12 εκατ. βαρέλια σαουδαραβικού αργού για φόρτωση τον Νοέμβριο με τη μεταφορά οργανωμένη από τον πωλητή. Η πρακτική αυτή διατηρεί τη ροή των φορτίων, μεταφέροντας στη σαουδαραβική πλευρά την ευθύνη εξασφάλισης των απαιτούμενων δεξαμενόπλοιων.
Για τη συνέχεια, κρίσιμο μέγεθος παραμένει η ταχύτητα με την οποία τα περισσότερα πλοία υπό έρμα στην Ανατολή θα καταστούν διαθέσιμα για νέες ναυλώσεις. Όσο οι λειτουργικοί περιορισμοί παρατείνουν τον κύκλο των ταξιδιών, η αυξημένη παρουσία πλοίων στην περιοχή δεν αρκεί από μόνη της για να εξασφαλίσει ουσιαστική υποχώρηση των ναύλων.
Σχολίασε εδώ
Για να σχολιάσεις, χρησιμοποίησε ένα ψευδώνυμο.