


© Απαγορεύεται από το δίκαιο της Πνευμ. Ιδιοκτησίας η καθ΄οιονδήποτε τρόπο παράνομη χρήση/ιδιοποίηση του παρόντος, με βαρύτατες αστικές και ποινικές κυρώσεις για τον παραβάτη
Σε αναζήτηση πολιτικών που θα καλύψουν το υπό ψήφιση νομοσχέδιο για τα κόκκινα δάνεια βρίσκονται οι servicers. Και ενώ υπάρχουν δύσκολες εξισώσεις να επιλυθούν, γίνεται όλο και πιο κατανοητό πως τα νέα μέτρα της κυβέρνησης δεν ζητούν τίποτα περισσότερο από εκείνα που άλλες χώρες έχουν νομοθετήσει από την αρχή της λειτουργίας των εταιρειών πιστώσεων, αλλά και των funds ως αγοραστών κόκκινων δανείων.
Η προστασία των υπερήμερων δανειοληπτών αποτελεί μια ομπρέλα προστασίας και της στέγασης, αφού τα κόκκινα στεγαστικά αποτελούν το δεύτερο μεγαλύτερο βάρος, ύψους 25 δισ. ευρώ, με βάση τα στοιχεία του α’ τριμήνου της ΤτΕ.
Όμως και τα υπόλοιπα ΜΕΔ σε μεγάλο βαθμό φέρουν υποθήκες πρώτες κατοικίες, είτε είναι καταναλωτικά (17 δισ. ευρώ) είτε επιχειρηματικά (27,7 δισ. ευρώ).
Η στεγαστική κρίση
Η στεγαστική κρίση έχει μετατραπεί σε μία από τις σημαντικότερες κοινωνικές και οικονομικές προκλήσεις της Ευρώπης. Οι τιμές των κατοικιών στην ΕΕ έχουν αυξηθεί σημαντικά την τελευταία δεκαετία, ενώ περίπου ένας στους δέκα Ευρωπαίους δηλώνει ότι δυσκολεύεται να πληρώσει εγκαίρως το ενοίκιο ή τη στεγαστική του δόση.
Η απάντηση της Ευρωπαϊκής Ένωσης περνά πλέον σε μια νέα φάση. Στις 9 Σεπτεμβρίου 2026 η Ευρωπαϊκή Επιτροπή παρουσίασε την πρόταση για το Affordable Housing Act, δημιουργώντας για πρώτη φορά ένα κοινό ευρωπαϊκό πλαίσιο για τις περιοχές που αντιμετωπίζουν έντονη στεγαστική πίεση.
Η πρόταση δεν έχει ακόμη τεθεί σε ισχύ, καθώς πρέπει να εξεταστεί και να συμφωνηθεί από το Ευρωπαϊκό Κοινοβούλιο και το Συμβούλιο.
Η ευρωπαϊκή πρωτοβουλία δεν αφορά μόνο την κατασκευή νέων κατοικιών. Συνδέει την αύξηση της προσφοράς με την αξιοποίηση του υφιστάμενου αποθέματος, την κοινωνική και οικονομικά προσιτή κατοικία και τη δυνατότητα των εθνικών και τοπικών αρχών να παρεμβαίνουν σε περιοχές όπου η αγορά αδυνατεί να εξασφαλίσει επαρκή και προσιτή στέγη.
Η Επιτροπή προτείνει παράλληλα μεγαλύτερη χρηματοδοτική και θεσμική στήριξη για κοινωνική, προσιτή και φοιτητική κατοικία.
Ο ευρωπαϊκός Νότος στο επίκεντρο
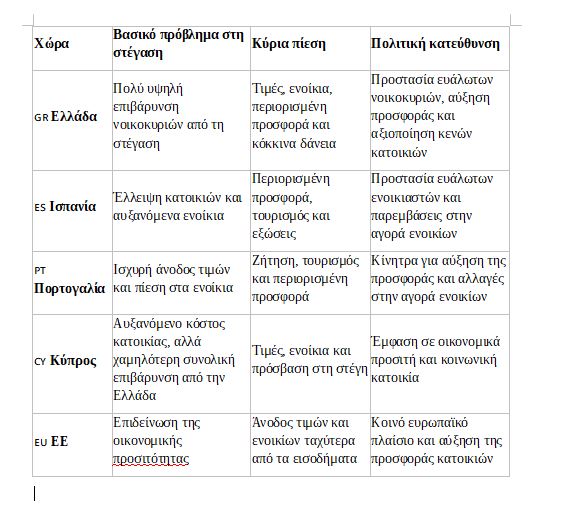
Η συζήτηση αυτή έχει ιδιαίτερη σημασία για τον ευρωπαϊκό Νότο. Ισπανία, Πορτογαλία, Ελλάδα και Κύπρος αντιμετωπίζουν διαφορετικές εκδοχές του ίδιου προβλήματος: υψηλές τιμές, τουριστική πίεση, περιορισμένη προσφορά και δυσκολία των νοικοκυριών να ανταποκριθούν στο κόστος κατοικίας.
Οι κυβερνήσεις στρέφονται επομένως σε συνδυασμό πολιτικών: ενίσχυση της προσφοράς, αξιοποίηση κενών κατοικιών, ρυθμίσεις στις βραχυχρόνιες μισθώσεις και στήριξη ευάλωτων νοικοκυριών.
Στην Κύπρο η προσέγγιση αποκτά ακόμη μεγαλύτερη σημασία, καθώς η στεγαστική πολιτική συνδέεται άμεσα με την προστασία των νοικοκυριών που αντιμετωπίζουν προβλήματα εξυπηρέτησης στεγαστικών δανείων. Η ίδια η κυπριακή Προεδρία του Συμβουλίου έθεσε το 2026 την οικονομικά προσιτή και κοινωνική κατοικία στο επίκεντρο της ευρωπαϊκής ατζέντας.
Έτσι, η ευρωπαϊκή στεγαστική πολιτική αρχίζει να αντιμετωπίζει το ζήτημα συνολικά: όχι μόνο ως πρόβλημα του ανθρώπου που δεν μπορεί να βρει σπίτι, αλλά και ως πρόβλημα του νοικοκυριού που κινδυνεύει να χάσει το σπίτι που ήδη έχει.
Προκειμένου να σωθούν κατοικίες, αλλά και για να μην υπάρχουν αυθαίρετες λογικές, πρέπει να μπουν κανόνες στο παιχνίδι.
Η δύσκολη εξίσωση των εταιριών διαχείρισης χρέους
Οι δύσκολες εξισώσεις που οι servicers έχουν να αντιμετωπίσουν είναι η πλήρης, αυτονόητη και λεπτομερής ενημέρωση των δανειοληπτών για το χρέος τους.
Αξίζει να σημειωθεί πως στην περίπτωση της Κύπρου αυτό είναι το πρώτο βήμα, το οποίο διενεργείται με μια σειρά τυποποιημένων επιστολών, όπου ο δανειολήπτης ενημερώνεται σχετικά.
Γιατί δεν συμβαίνει αυτό εδώ σε πολλές περιπτώσεις;
Η μετάπτωση των δανείων από τράπεζα σε τράπεζα, με πολυάριθμες εξαγορές και συγχωνεύσεις, αλλά και η αντίστοιχη μετάπτωση από fund σε fund, άφησε συχνά χωρίς την πρέπουσα ψηφιοποίηση πλήθος στοιχείων. Δεν ψηφιοποιήθηκαν όλα. Μπορεί να μην χάθηκαν, αλλά βρίσκονται σε αποθήκες και η αναζήτησή τους δεν είναι απλή υπόθεση.
Χαρακτηριστικό είναι το γεγονός πως μια απλή άρση υποθήκης, αν το δάνειο έχει ληφθεί από άλλη τράπεζα από εκείνη στην οποία σήμερα εξοφλείται, μπορεί να ξεπεράσει το εξάμηνο, ακριβώς διότι οι παλιές συμβάσεις θα πρέπει να αναζητηθούν.
Οι λύσεις που αναζητούνται
Όπως και να ’χει, πάντως, οι servicers εκτιμούν πως θα βρουν λύσεις ακόμη και εκεί που τα πράγματα είναι πολύ δύσκολα, κάνοντας συγκεκριμένες προτάσεις που μπορεί να συμπεριλαμβάνουν ακόμη και τη δημιουργία αλγορίθμου, ο οποίος θα προσεγγίζει απολύτως την πραγματική κατάσταση του χρέους.
Στην Κύπρο, για παράδειγμα, η πλήρης συλλογή στοιχείων, ώστε να διενεργηθεί η πρόταση, δεν ξεπερνά δια νόμου τις 15 ημέρες, έναντι των 45 που προτείνεται εδώ.
Η πραγματικότητα των πλειστηριασμών
Η πραγματικότητα έρχεται να μιλήσει από μόνη της.
Πάνω από 11.500 κατοικίες στην Ελλάδα έχουν προγραμματιστεί να βγουν σε πλειστηριασμό.
Παράλληλα, περίπου 300.000 ακίνητα συνδέονται με μη εξυπηρετούμενα δάνεια και βρίσκονται σε στάδιο νομικών ενεργειών, χωρίς αυτό να σημαίνει ότι όλα θα οδηγηθούν τελικά σε πλειστηριασμό.
Ιδιαίτερη ανησυχία προκαλεί το γεγονός ότι περίπου το 75% των κατοικιών που έχουν προγραμματιστεί για πλειστηριασμό διαθέτουν τιμή πρώτης προσφοράς κάτω από 150.000 ευρώ. Επιπλέον, περίπου τα δύο τρίτα των ολοκληρωμένων πωλήσεων αφορούν ακίνητα αξίας κάτω των 100.000 ευρώ.
Οι περισσότερες προγραμματισμένες διαδικασίες αφορούν την Αττική και τη Θεσσαλονίκη, όπου η στεγαστική πίεση είναι ήδη έντονη. Τα στοιχεία δείχνουν ότι σημαντικό μέρος των πλειστηριασμών αφορά κατοικίες χαμηλότερης αξίας, γεγονός που αναδεικνύει το ζήτημα της πρόσβασης στη στέγαση.
Πώς θα αντιμετωπιστούν οι λοιπές δυσκολίες
Σε ό,τι αφορά άλλα ζητήματα που έχουν προκαλέσει συζητήσεις, όπως η προκαταβολή του 15% ή το ζήτημα του ορίου στα πανωτόκια, οι μεγαλύτερες εταιρείες του κλάδου εμφανίζονται, σύμφωνα με τις ίδιες πληροφορίες, να μην ανησυχούν ιδιαίτερα.
Η θέση που διατυπώνεται από την πλευρά τους είναι ότι, στις περισσότερες περιπτώσεις, οι προκαταβολές που ζητούν βρίσκονται ήδη κάτω από το συγκεκριμένο όριο, ενώ παράλληλα οι εταιρείες δηλώνουν ότι ακολουθούν το υφιστάμενο νομοθετικό πλαίσιο και τις προβλέψεις του.
Παρά τις επιμέρους ενστάσεις και τις τεχνικές δυσκολίες που ενδέχεται να προκύψουν, στην αγορά εκτιμάται ότι ο κλάδος είναι πλέον ώριμος για ένα πιο συγκεκριμένο και σαφές πλαίσιο κανόνων.
Το ανάγλυφο της στεγαστικής κρίσης
Διαβάστε ακόμη
Ευρωπαϊκές μετοχές: Οι αποδόσεις των ομολόγων απειλούν το ράλι
Επενδύσεις 6,6 δισ. ευρώ αλλάζουν τον παραγωγικό χάρτη της χώρας (pics)
Πάνος Γερμανός: Από το ρίσκο της Entersoft στο χρυσό deal του 1 δισ. ευρώ
Για όλες τις υπόλοιπες ειδήσεις της επικαιρότητας μπορείτε να επισκεφθείτε το Πρώτο ΘΕΜΑ
Σχολίασε εδώ
Για να σχολιάσεις, χρησιμοποίησε ένα ψευδώνυμο.