


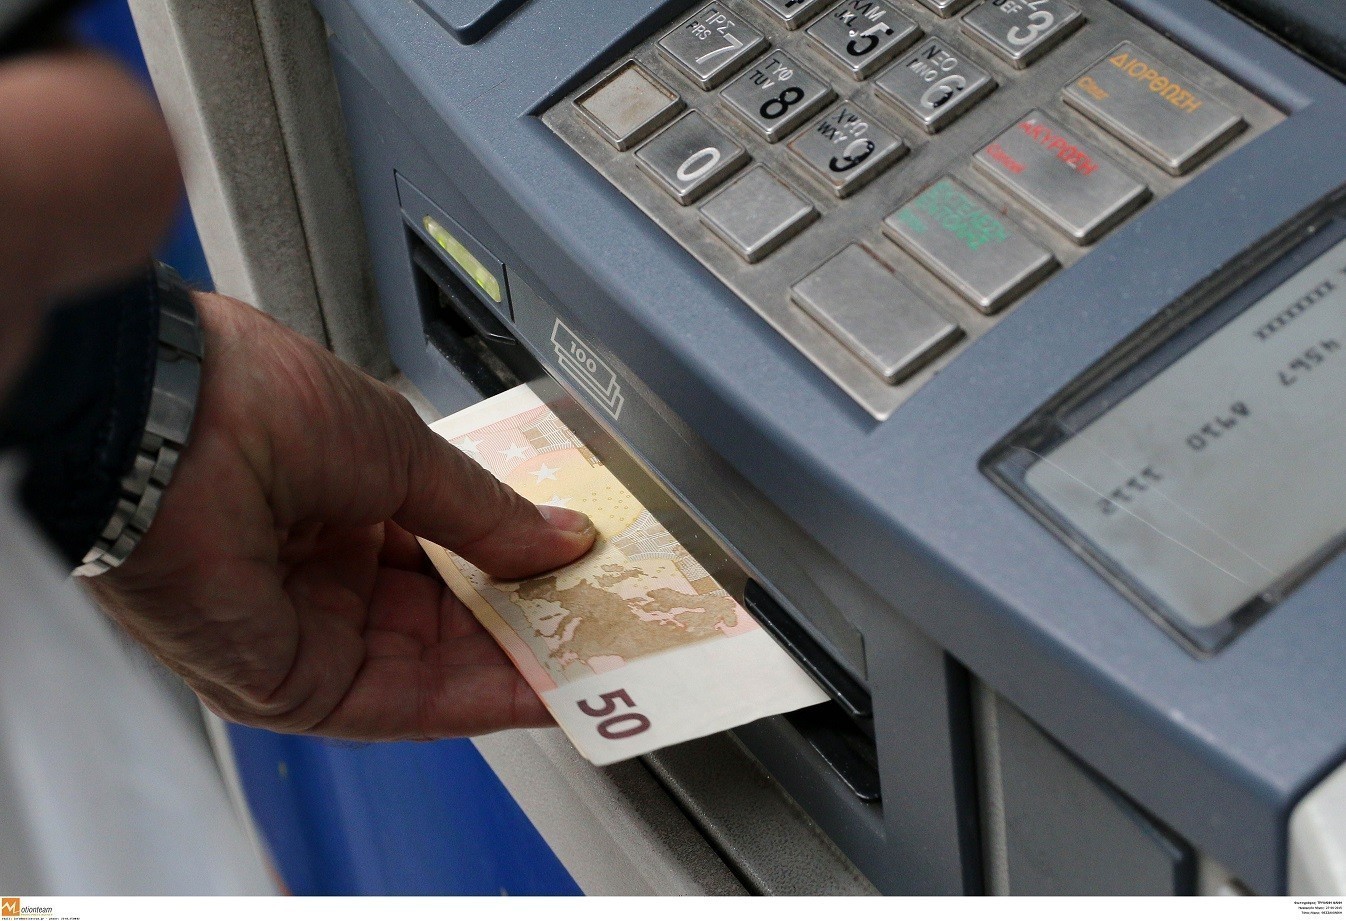

Για χρόνια, η παρουσία ενός ΑΤΜ έξω από ένα τραπεζικό κατάστημα ή σε ένα κεντρικό σημείο μιας πόλης θεωρούνταν αυτονόητη. Η δυνατότητα ανάληψης χρημάτων οποιαδήποτε ώρα της ημέρας άλλαξε σταδιακά τον τρόπο με τον οποίο οι πολίτες διαχειρίζονταν τα μετρητά τους και έγινε αναπόσπαστο κομμάτι της καθημερινής τραπεζικής.
Σήμερα, όμως, το ίδιο το μοντέλο που έκανε τα ΑΤΜ απαραίτητα βρίσκεται σε διαδικασία αλλαγής. Η εξάπλωση των ψηφιακών πληρωμών, των καρτών και των ανέπαφων συναλλαγών περιορίζει σταδιακά τη χρήση των μετρητών και οδηγεί τις τράπεζες στην αναζήτηση ενός διαφορετικού τρόπου λειτουργίας των δικτύων τους.
Η Γαλλία βρίσκεται στην πρώτη γραμμή αυτής της μετάβασης, με τέσσερις μεγάλες τραπεζικές μάρκες, τις BNP Paribas, Société Générale, Crédit Mutuel και CIC, να δημιουργούν ένα κοινό δίκτυο υποδομών μετρητών υπό την ονομασία Cash Services.
Η βασική ιδέα είναι η κοινή αξιοποίηση των υποδομών. Αντί κάθε τράπεζα να διατηρεί ξεχωριστό δίκτυο μηχανημάτων, με το αντίστοιχο κόστος για ανεφοδιασμό, τεχνική υποστήριξη, ασφάλεια και μεταφορά χρημάτων, οι τέσσερις όμιλοι χρησιμοποιούν κοινά σημεία εξυπηρέτησης.
Μέσα στο 2026 προβλέπεται να λειτουργούν στη Γαλλία περίπου 7.000 σημεία Cash Services, τόσο σε τραπεζικά καταστήματα όσο και σε ανεξάρτητες τοποθεσίες. Την ίδια στιγμή, περίπου 3.000 συμβατικά ΑΤΜ αναμένεται να αποσυρθούν, κυρίως από περιοχές όπου τα δίκτυα των τραπεζών παρουσιάζουν σημαντικές επικαλύψεις.
Ένα κοινό ΑΤΜ για τέσσερις τράπεζες
Τα Cash Services δεν περιορίζονται στη λειτουργία ενός παραδοσιακού ΑΤΜ. Στόχος είναι κάθε σημείο να προσφέρει ένα ευρύτερο πακέτο υπηρεσιών, επιτρέποντας στους πελάτες να πραγματοποιούν περισσότερες συναλλαγές με μετρητά.
Με την τοποθέτηση της κάρτας, το σύστημα αναγνωρίζει την τράπεζα του πελάτη και προσαρμόζει αυτόματα το περιβάλλον της συναλλαγής. Εκτός από αναλήψεις μετρητών, οι χρήστες μπορούν να πραγματοποιούν καταθέσεις χρημάτων και επιταγών.
Παράλληλα, η χρήση ενός κοινού μηχανήματος από πελάτη διαφορετικής τράπεζας δεν συνεπάγεται πρόσθετη επιβάρυνση για όσους ανήκουν στα συνεργαζόμενα ιδρύματα.
Το νέο μοντέλο αποτελεί ουσιαστικά απάντηση σε μία αλλαγή που συντελείται εδώ και χρόνια: οι πολίτες χρησιμοποιούν όλο και λιγότερο τα μετρητά στις καθημερινές αγορές τους. Οι κάρτες, τα smartphones, τα smartwatches και πλέον ακόμη και οι έξυπνες συσκευές που φοριούνται στο σώμα έχουν μετατρέψει την ανέπαφη πληρωμή σε συνηθισμένη πρακτική.
Όσο μειώνεται η συχνότητα των επισκέψεων στα ΑΤΜ, τόσο δυσκολότερο γίνεται να διατηρούνται χιλιάδες ξεχωριστά μηχανήματα, ιδιαίτερα όταν βρίσκονται σε κοντινή απόσταση μεταξύ τους και εξυπηρετούν ουσιαστικά την ίδια γεωγραφική περιοχή.
Η μείωση των ΑΤΜ και το κόστος των τραπεζών
Η ενοποίηση των δικτύων προσφέρει στις τράπεζες τη δυνατότητα να περιορίσουν ένα σημαντικό μέρος των λειτουργικών δαπανών τους χωρίς να εγκαταλείψουν πλήρως τις υπηρεσίες μετρητών.
Η συντήρηση ενός δικτύου ΑΤΜ απαιτεί συνεχή ανεφοδιασμό, τεχνική υποστήριξη, συστήματα ασφαλείας και μεταφορές μετρητών. Σε ένα περιβάλλον όπου η χρήση των μηχανημάτων υποχωρεί, το κόστος ανά συναλλαγή αυξάνεται.
Η κοινή υποδομή επιχειρεί να αντιστρέψει αυτή την εξίσωση. Λιγότερα μηχανήματα, αλλά περισσότερες υπηρεσίες ανά σημείο είναι η λογική πίσω από το γαλλικό μοντέλο.
Η αλλαγή, ωστόσο, δεν σημαίνει ότι τα μετρητά παύουν να έχουν ρόλο. Εκατομμύρια καταναλωτές εξακολουθούν να τα χρησιμοποιούν, ενώ για ορισμένες κατηγορίες πολιτών αποτελούν βασικό μέσο πληρωμής. Το ζητούμενο επομένως δεν είναι η εξαφάνιση των ΑΤΜ, αλλά η προσαρμογή του δικτύου στις νέες συνθήκες.
Το μεγάλο στοίχημα για την Ευρώπη
Η γαλλική πρωτοβουλία αποκτά μεγαλύτερη σημασία επειδή μπορεί να λειτουργήσει ως μοντέλο και για άλλες ευρωπαϊκές αγορές. Εάν η κοινή υποδομή αποδειχθεί αποτελεσματική, περισσότερες τράπεζες ενδέχεται να εξετάσουν αντίστοιχες συνεργασίες.
Το βασικό ερώτημα αφορά πλέον την πρόσβαση στα μετρητά. Η μείωση των ΑΤΜ μπορεί να περιορίζει το κόστος για τις τράπεζες, αλλά η υπερβολική συρρίκνωση των δικτύων θα μπορούσε να δημιουργήσει δυσκολίες σε ηλικιωμένους, πολίτες που δεν χρησιμοποιούν ψηφιακές πληρωμές και κατοίκους απομακρυσμένων περιοχών.
Γι’ αυτό και η μετάβαση στο νέο μοντέλο δεν αφορά μόνο την τεχνολογία ή τα οικονομικά των τραπεζών. Αφορά και τον τρόπο με τον οποίο θα διατηρηθεί η φυσική πρόσβαση στις τραπεζικές υπηρεσίες σε μια εποχή όπου όλο και περισσότερες συναλλαγές μεταφέρονται στην οθόνη του κινητού.
Το ΑΤΜ, επομένως, δεν εξαφανίζεται. Αλλάζει μορφή και ρόλο. Από ένα αυτόνομο μηχάνημα που ανήκει σε μία συγκεκριμένη τράπεζα, μετατρέπεται σταδιακά σε μέρος μιας κοινής υποδομής, η οποία μπορεί να εξυπηρετεί πελάτες πολλών τραπεζών.
Η εξέλιξη αυτή σηματοδοτεί μία από τις πιο ουσιαστικές αλλαγές στο παραδοσιακό τραπεζικό δίκτυο: λιγότερα ΑΤΜ, μεγαλύτερη κοινή χρήση και περισσότερες λειτουργίες σε κάθε σημείο.
Διαβάστε ακόμη
Πότε συμφέρουν οι 72 δόσεις και πότε ο Εξωδικαστικός Μηχανισμός (πίνακας)
Για όλες τις υπόλοιπες ειδήσεις της επικαιρότητας μπορείτε να επισκεφθείτε το Πρώτο ΘΕΜΑ
Σχολίασε εδώ
Για να σχολιάσεις, χρησιμοποίησε ένα ψευδώνυμο.