


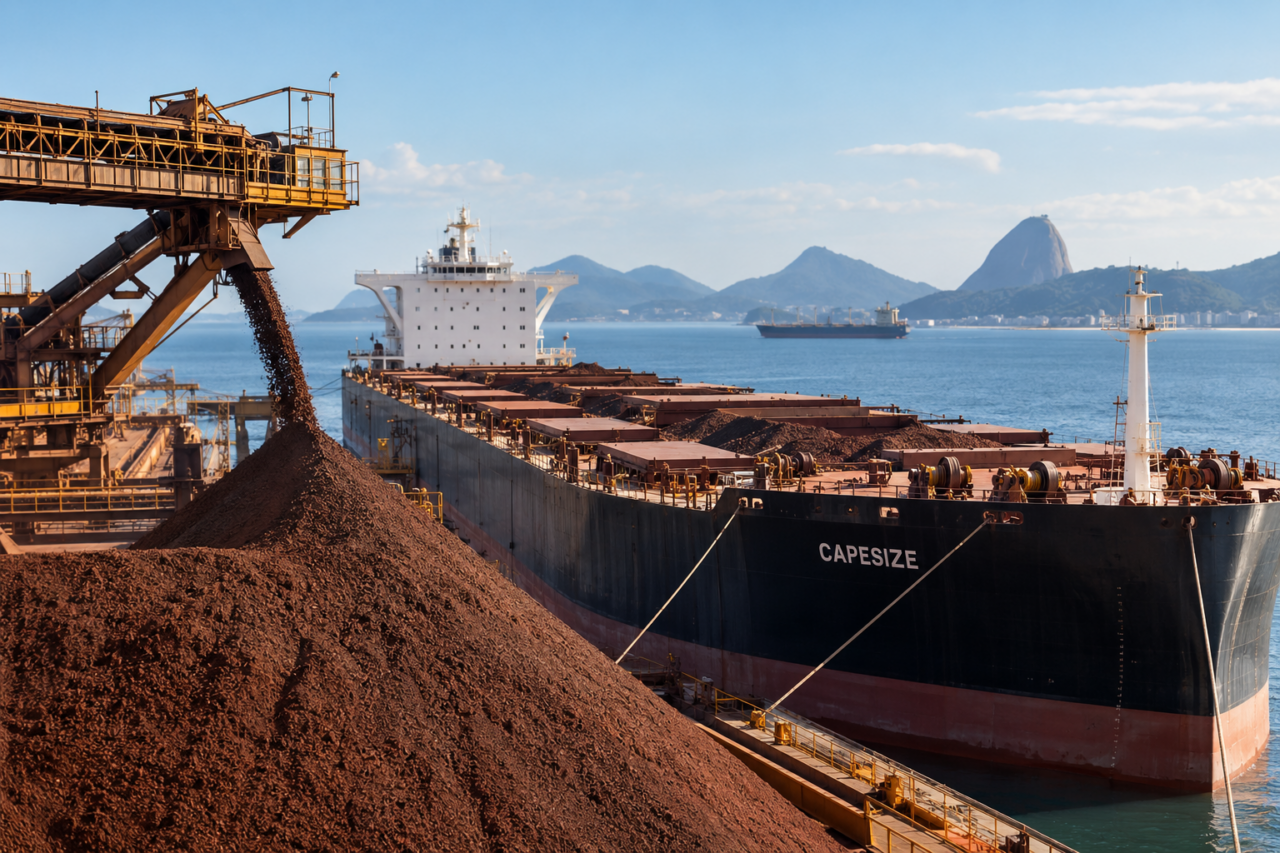
Ισχυρή δυναμική διατηρεί η αγορά των Capesize καθώς πλησιάζει το τέλος του τρίτου τριμήνου, με τη βασική διαδρομή μεταφοράς σιδηρομεταλλεύματος Βραζιλία–Κίνα (C3) να βρίσκεται στο επίκεντρο. Η τελευταία ανάλυση της SIGNAL Market Insights, με στοιχεία έως τις 10 Σεπτεμβρίου 2026, συνδέει τις μεταβολές στις εξαγωγικές ροές της Βραζιλίας, την προσφορά διαθέσιμων πλοίων, τις επιπτώσεις του El Niño και τη νέα έκρηξη παραγγελιών Capesize. Το στοιχείο που ξεχωρίζει είναι η μετατόπιση των βραζιλιάνικων φορτίων προς τα νοτιότερα εξαγωγικά συστήματα. Το Tubarão, που εξυπηρετεί το Southeastern System της Vale, κατέγραψε την περίοδο Ιανουαρίου–Αυγούστου 127 ταξίδια με προορισμό την Κίνα, αριθμός αυξημένος κατά 15% έναντι του 2025 και κατά 41% έναντι του 2024.
Την ίδια ώρα, τα ταξίδια από την Ponta da Madeira προς την Κίνα μειώθηκαν κατά 9%, στα 234. Συνολικά οι αναχωρήσεις Βραζιλία–Κίνα υποχώρησαν κατά 3%, στις 759, παραμένοντας ωστόσο 1% υψηλότερα από το 2024. Το μερίδιο του Tubarão ανέβηκε στο 17%, από 14% πέρυσι, ενώ της Ponta da Madeira περιορίστηκε στο 31% από 33%. Η εικόνα αποκτά ιδιαίτερη σημασία για τους ναύλους. Σύμφωνα με τα στοιχεία της SIGNAL, στη διαδρομή C3 η διαθέσιμη προσφορά Capesize παραμένει χαμηλότερη από την αναμενόμενη ζήτηση σε όλο το εξεταζόμενο forward window. Αντίθετα, στο αυστραλιανό C5 η συνολική προσφορά περνά πάνω από την αναμενόμενη ζήτηση περίπου από τη δωδέκατη ημέρα και μετά.
Το διάγραμμα της SIGNAL στη σελίδα 2 αποτυπώνει παράλληλα την ισχυρή ανάκαμψη του C3, με τη διαδρομή Tubarão–Qingdao να φθάνει στα $41,5 ανά τόνο, ενώ οι ροές σιδηρομεταλλεύματος Βραζιλία–Κίνα κινούνται σε υψηλά επίπεδα. Πρόκειται για μια ισορροπία που μπορεί να παραμείνει ευαίσθητη στις επιστροφές ballast πλοίων προς τον Νότιο Ατλαντικό. Με απλά λόγια, η αγορά χρειάζεται να παρακολουθεί όχι μόνο πόσο σιδηρομετάλλευμα βγάζει η Βραζιλία, αλλά και πόσα διαθέσιμα Capesize φθάνουν εγκαίρως στην περιοχή για να καλύψουν τα φορτία.
Το El Niño και ο βραζιλιάνικος παράγοντας
Στην εξίσωση εισέρχεται πλέον και το El Niño. Για την περίοδο Σεπτεμβρίου–Νοεμβρίου 2026, οι προβλέψεις δείχνουν τις ισχυρότερες πιθανότητες βροχοπτώσεων πάνω από τα κανονικά επίπεδα νότια και νοτιοδυτικά του διαδρόμου Minas Gerais–Tubarão. Ωστόσο, η SIGNAL επισημαίνει ότι ειδικά γύρω από το Tubarão το σήμα είναι ασθενέστερο και δεν προκύπτει προς το παρόν σαφής ένδειξη αυξημένου κινδύνου διαταραχών στο λιμάνι. Αντίθετα, στον βόρειο διάδρομο Carajás–Ponta da Madeira ευνοούνται βροχοπτώσεις χαμηλότερες από τα κανονικά επίπεδα. Ενδιαφέρον παρουσιάζει το γεγονός ότι η σχετικά ξηρή περίοδος στον Βορρά δεν μεταφράστηκε σε περισσότερα φορτία. Η μέση φόρτωση μέχρι τις αρχές Σεπτεμβρίου ήταν περίπου 437.000 τόνοι ημερησίως, η χαμηλότερη των τελευταίων πέντε ετών για την αντίστοιχη περίοδο. Η SIGNAL συμπεραίνει επομένως ότι η ασθενέστερη δραστηριότητα του 2026 στην Ponta da Madeira δεν εξηγείται από τις βροχοπτώσεις.
Η δεύτερη μεγάλη ιστορία της έκθεσης βρίσκεται στα ναυπηγεία. Οι νέες παραγγελίες Capesize έχουν επιταχυνθεί αισθητά: από 103 πλοία το 2024, αυξήθηκαν σε 115 το 2025, ενώ μόνο στους πρώτους οκτώ μήνες του 2026 έχουν ήδη φθάσει τις 123, επίδοση που αποτελεί την ισχυρότερη πορεία από το 2018.
Ακόμη πιο εντυπωσιακή είναι η κυριαρχία των κινεζικών ναυπηγείων. Το μερίδιό τους στις νέες παραγγελίες Capesize αυξήθηκε από περίπου 66% το 2024 σε 85% το 2025 και σχεδόν 95% το 2026. Η SIGNAL εντοπίζει μάλιστα σύνδεση μεταξύ της πορείας των ναύλων και της επενδυτικής διάθεσης των πλοιοκτητών. Σε κυλιόμενη βάση τεσσάρων τριμήνων, ο μέσος αριθμός παραγγελιών αυξήθηκε από περίπου 16–17 πλοία ανά τρίμηνο στα μέσα του 2025 σε περίπου 46, καθώς ο αντίστοιχος μέσος ναύλος C3 ανέβηκε από περίπου $21–22 σε $26 ανά τόνο. Ο συντελεστής συσχέτισης υπολογίζεται στο 0,48.
Στο φόντο βρίσκεται η Vale, η οποία παρήγαγε 84,3 εκατ. τόνους σιδηρομεταλλεύματος στο δεύτερο τρίμηνο, την καλύτερη επίδοση για αντίστοιχο τρίμηνο από το 2018, διατηρώντας τον ετήσιο στόχο της στα 335–345 εκατ. τόνους. Για το δ΄ τρίμηνο, συνεπώς, τρία μέτωπα αποκτούν ιδιαίτερη βαρύτητα για τα Capesize: εάν το Tubarão διατηρήσει το αυξημένο μερίδιό του στις εξαγωγές προς την Κίνα, πόσο γρήγορα θα επιστρέψει ballast tonnage στον Νότιο Ατλαντικό και εάν ο σημερινός ρυθμός παραγγελιών θα συνεχιστεί. Η τελευταία παράμετρος δημιουργεί και τη μεγαλύτερη μεσοπρόθεσμη αντίφαση της αγοράς: οι υψηλοί ναύλοι ενθαρρύνουν σήμερα τις νέες ναυπηγήσεις, αλλά τα ίδια πλοία θα αρχίσουν από το 2027 να προσθέτουν νέα χωρητικότητα στον στόλο. Με περίπου 95% των φετινών παραγγελιών να κατευθύνεται στην Κίνα, η ισορροπία ανάμεσα στην ισχυρή ζήτηση φορτίων και στην επερχόμενη αύξηση της προσφοράς tonnage γίνεται ένα από τα βασικά στοιχήματα της αγοράς Capesize.
Διαβάστε ακόμη
Τιμόθεος Χαϊκάλης: Η νέα αρχή της Zakcret μετά τη φωτιά (pic)
Η «κατάρα των 30»: Πώς είναι να κλείνεις τα 30 το 2026;
Για όλες τις υπόλοιπες ειδήσεις της επικαιρότητας μπορείτε να επισκεφθείτε το Πρώτο ΘΕΜΑ