


Μια διαφορετική εξίσωση καλούνται πλέον να διαχειριστούν οι ελληνικές τράπεζες στις νέες χορηγήσεις προς επιχειρήσεις αλλά και ιδιώτες. Η περίοδος κατά την οποία η αποκλιμάκωση των επιτοκίων, η άφθονη ευρωπαϊκή χρηματοδότηση και η βελτίωση του οικονομικού κλίματος λειτουργούσαν σχεδόν ταυτόχρονα υπέρ της πιστωτικής επέκτασης φαίνεται να δίνει τη θέση της σε ένα περιβάλλον αυξημένων και περισσότερο σύνθετων κινδύνων.
Το κόστος του χρήματος βρίσκεται ξανά στο επίκεντρο. Η Ευρωπαϊκή Κεντρική Τράπεζα έχει διαμορφώσει το επιτόκιο καταθέσεων στο 2,50%, ενώ η πρόσφατη κίνηση της Federal Reserve, η οποία στις 16 Σεπτεμβρίου διαμόρφωσε το βασικό της επιτόκιο στο 3,75%-4%, επιβεβαιώνει ότι η διεθνής εικόνα δεν παραπέμπει αυτή τη στιγμή σε μια ευθεία επιστροφή στο φθηνό χρήμα.
Στην αγορά, μάλιστα, έχουν αρχίσει να διατυπώνονται εκτιμήσεις για νέα άνοδο των επιτοκίων και στην Ευρώπη, ακόμη και προς το 3%, παρά τα μηνύματα της ΕΚΤ ότι οι αποφάσεις της θα συνεχίσουν να λαμβάνονται συνεδρίαση με τη συνεδρίαση και χωρίς προεξόφληση της επόμενης κίνησης.
Για το πιστωτικό σύστημα της χώρας αυτό δεν σημαίνει μόνο υψηλότερο κόστος χρηματοδότησης για τον δανειολήπτη. Σημαίνει κυρίως ότι η αξιολόγηση του πιστωτικού κινδύνου γίνεται πιο απαιτητική. Μια επιχείρηση που πριν από δύο χρόνια μπορούσε να εξυπηρετεί άνετα ένα δάνειο με χαμηλότερο κόστος χρήματος, σήμερα χρειάζεται μεγαλύτερο περιθώριο ασφαλείας για να αντέξει μια παρατεταμένη περίοδο υψηλότερων επιτοκίων. Το ίδιο ισχύει και για ένα νοικοκυριό, καθώς η αντοχή του διαθέσιμου εισοδήματος σε μια αύξηση του κόστους εξυπηρέτησης αποκτά μεγαλύτερη βαρύτητα.
Το ενεργειακό κόστος αλλάζει ξανά τους υπολογισμούς
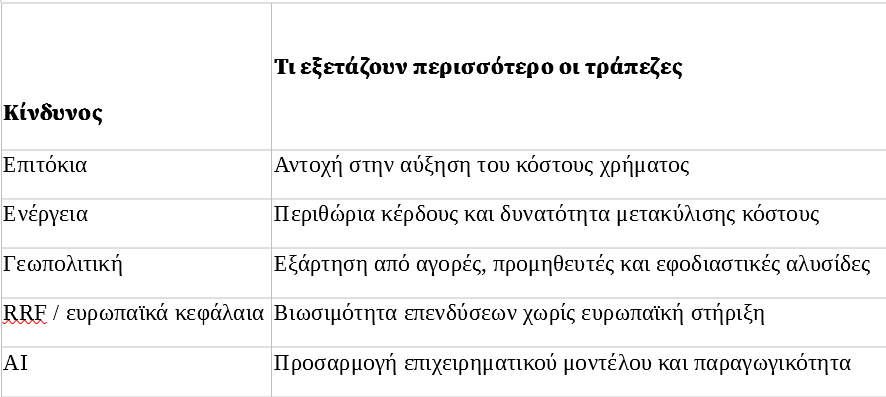
Στην εξίσωση προστίθεται και το υψηλό ενεργειακό κόστος. Το κρίσιμο στοιχείο για τις επιχειρήσεις δεν είναι μόνο το ύψος των τιμών, αλλά και η διάρκεια της πίεσης. Όσο περισσότερο παραμένουν υψηλές οι τιμές του πετρελαίου, του φυσικού αερίου και της ηλεκτρικής ενέργειας, τόσο περισσότερο περιορίζονται τα περιθώρια κέρδους, ιδιαίτερα στους ενεργοβόρους κλάδους.
Η Τράπεζα της Ελλάδος επισημαίνει ότι η νέα ενεργειακή κρίση και η αυξημένη γεωπολιτική αβεβαιότητα επηρεάζουν αρνητικά την εμπιστοσύνη καταναλωτών και επιχειρήσεων, περιορίζουν τη ζήτηση και αναζωπυρώνουν τις πληθωριστικές πιέσεις.
Αυτό μεταφέρεται σχεδόν αυτόματα στην πιστωτική πολιτική. Οι τράπεζες θα εξετάζουν με μεγαλύτερη προσοχή όχι μόνο τον τζίρο μιας επιχείρησης, αλλά και το πόσο ευάλωτα είναι τα περιθώριά της σε ένα νέο ενεργειακό σοκ. Η δυνατότητα μετακύλισης του κόστους στον πελάτη, η ρευστότητα, οι ταμειακές ροές και η διάρκεια του δανεισμού αποκτούν μεγαλύτερη σημασία.
Γεωπολιτική αβεβαιότητα και πολιτικό ρίσκο
Το δεύτερο μέτωπο είναι η γεωπολιτική αβεβαιότητα, η οποία πλέον δεν αφορά μόνο τις μεγάλες πολυεθνικές. Οι αναταράξεις στις διεθνείς αλυσίδες εφοδιασμού, οι κυρώσεις, οι εμπορικοί περιορισμοί και οι αλλαγές στις αγορές πρώτων υλών μπορούν να επηρεάσουν άμεσα μια ελληνική επιχείρηση που εισάγει, εξάγει ή εξαρτάται από συγκεκριμένους προμηθευτές.
Η περίπτωση μεγάλων πολυεθνικών με δραστηριότητα στη Ρωσία, όπως η Nestlé, είναι χαρακτηριστική του τρόπου με τον οποίο οι γεωπολιτικές εξελίξεις μπορούν να μετατραπούν σε επιχειρηματικό κίνδυνο. Για τις τράπεζες, επομένως, η γεωγραφική κατανομή των εσόδων, οι αγορές προέλευσης των πρώτων υλών και η εξάρτηση από συγκεκριμένες αγορές αποτελούν πλέον μέρος της πιστωτικής εικόνας.
Στο εσωτερικό μέτωπο, η πολιτική αβεβαιότητα ενόψει της επόμενης εκλογικής περιόδου προσθέτει έναν ακόμη παράγοντα αναμονής για επιχειρήσεις και επενδυτές. Δεν πρόκειται κατ’ ανάγκη για αναστολή επενδύσεων, αλλά για μεγαλύτερη προσοχή στις αποφάσεις που απαιτούν πολυετή ορίζοντα και σημαντική μόχλευση.
Το μεγάλο τεστ: τι θα γίνει όταν περιοριστούν τα ευρωπαϊκά κεφάλαια
Εδώ βρίσκεται ίσως η μεγαλύτερη διαρθρωτική αλλαγή των επόμενων ετών. Η ελληνική οικονομία έχει στηριχθεί σημαντικά τα τελευταία χρόνια στην εισροή ευρωπαϊκών πόρων, με το Ταμείο Ανάκαμψης να λειτουργεί ως καταλύτης για επενδύσεις και ιδιωτική χρηματοδότηση.
Η Ευρωπαϊκή Επιτροπή προβλέπει ότι η ανάπτυξη της Ελλάδας θα επιβραδυνθεί από 2,1% το 2025 σε 1,8% το 2026 και 1,6% το 2027, καθώς η εφαρμογή του RRF ολοκληρώνεται και η επενδυτική ώθηση περιορίζεται.
Για τις τράπεζες αυτό σημαίνει ότι η πιστωτική επέκταση θα πρέπει σταδιακά να στηρίζεται περισσότερο στις πραγματικές ανάγκες της οικονομίας και λιγότερο στον πολλαπλασιαστικό μηχανισμό των ευρωπαϊκών πόρων.
Δεν είναι τυχαίο ότι η πιστωτική επέκταση προς τις επιχειρήσεις παραμένει ισχυρή: τον Ιούλιο η ετήσια αύξηση της τραπεζικής χρηματοδότησης προς τις επιχειρήσεις διαμορφώθηκε στο 8,9%, ενώ για τις μη χρηματοπιστωτικές επιχειρήσεις στο 9,1%.
Το ερώτημα πλέον είναι πόσο από αυτόν τον ρυθμό μπορεί να διατηρηθεί όταν μειωθεί η συμβολή των ευρωπαϊκών κονδυλίων.
Η τεχνητή νοημοσύνη μπαίνει και στην πιστοληπτική αξιολόγηση
Στους νέους κινδύνους προστίθεται και η τεχνητή νοημοσύνη. Η σταδιακή αυτοματοποίηση εργασιών που μέχρι σήμερα εκτελούνταν από εργαζομένους σε υπηρεσίες υψηλής ειδίκευσης μπορεί να αλλάξει τα επιχειρηματικά μοντέλα ολόκληρων κλάδων.
Για τις τράπεζες το ζήτημα δεν είναι μόνο η επίπτωση στην απασχόληση. Είναι το κατά πόσο μια επιχείρηση έχει προσαρμοστεί τεχνολογικά και μπορεί να διατηρήσει την παραγωγικότητα και τα περιθώρια κέρδους της. Η Τράπεζα της Ελλάδος έχει ήδη εντάξει στους διεθνείς κινδύνους το ενδεχόμενο ευρύτερης υποκατάστασης ανθρώπινης εργασίας από την τεχνητή νοημοσύνη.
Το αντίδοτο είναι η ανάπτυξη
Απέναντι σε αυτή τη νέα εικόνα κινδύνων, το βασικό αντίδοτο παραμένει ένα: η ανάπτυξη και, κυρίως, οι επενδύσεις που δημιουργούν πραγματικές ταμειακές ροές. Κατασκευές, ενέργεια, υποδομές, τουρισμός και επενδύσεις παραγωγικού χαρακτήρα είναι οι κλάδοι που μπορούν να στηρίξουν τη ζήτηση για νέα τραπεζική χρηματοδότηση. Η Τράπεζα της Ελλάδος εκτιμά ότι οι επενδύσεις παραμένουν βασικός οδηγός της ελληνικής ανάπτυξης, με ιδιαίτερα ισχυρή αύξηση το 2026.
Και εδώ βρίσκεται το στοίχημα για τις ελληνικές τράπεζες: όχι απλώς να δανείσουν περισσότερο, αλλά να δανείσουν με καλύτερη τιμολόγηση του κινδύνου. Σε μια οικονομία όπου το φθηνό χρήμα δεν θεωρείται πλέον δεδομένο, τα ευρωπαϊκά κεφάλαια σταδιακά περιορίζονται και οι εξωτερικοί κίνδυνοι πολλαπλασιάζονται, η ποιότητα της νέας πιστωτικής επέκτασης θα μετρήσει περισσότερο από τον όγκο της.
Το επόμενο κεφάλαιο για τις ελληνικές τράπεζες, επομένως, δεν θα κριθεί μόνο από το πόσα νέα δάνεια θα γράψουν στους ισολογισμούς τους. Θα κριθεί από ποιοι θα τα πάρουν, σε ποιους κλάδους θα κατευθυνθούν και πόσο ανθεκτικές θα είναι οι επιχειρήσεις όταν οι σημερινές ευρωπαϊκές και νομισματικές «ενέσεις» πάψουν να λειτουργούν ως μαξιλάρι.
Διαβάστε ακόμη
Entersoftone-Hg: Το πλάνο «πίσω» από το «χρυσό» deal του € 1 δισ. (pics)
Ηλεκτρονικά τιμολόγια: Ποιες επιχειρήσεις κερδίζουν τρίμηνο προσαρμογής
Για όλες τις υπόλοιπες ειδήσεις της επικαιρότητας μπορείτε να επισκεφθείτε το Πρώτο ΘΕΜΑ
Σχολίασε εδώ
Για να σχολιάσεις, χρησιμοποίησε ένα ψευδώνυμο.