



Μπορεί να γίνει μια εξαγορά στον τομέα της πληροφορικής στην χώρα μας σε επιχειρηματική αξία άνω του 1 δισ. ευρώ; Η απάντηση στο ερώτημα αυτό δόθηκε χθες με την ανακοίνωση της επιχειρηματικής συμφωνίας εξαγοράς του 70% της Entersoftone στο βρετανικό κεφάλαιο της Hg.
Η συναλλαγή αυτή δεν είναι μια απλή μεταβίβαση κυριότητας μια πετυχημένης εταιρίας στο χώρο του εξειδικευμένου λογισμικού αλλά μια δήλωση ενδιαφέροντος ότι το ΧΑ δεν προσφέρει μόνο επενδυτικές επιλογές σε τράπεζες, τουρισμό, ακίνητα, ενέργεια και υποδομές. Μπορεί να δημιουργήσει εταιρείες τεχνολογίας με ιδιόκτητο προϊόν, υψηλή λειτουργική κερδοφορία και δυνατότητα περιφερειακής επέκτασης.
Η Entersoftone δημιουργήθηκε το 2025 από τη συνένωση της Entersoft και της SoftOne, συγκροτώντας τον μεγαλύτερο ελληνικό όμιλο επιχειρηματικού λογισμικού. Διαθέτει περισσότερους από 1.500 εργαζομένους, δίκτυο άνω των 700 συνεργατών και πελατειακή βάση που ξεπερνά τις 90.000 επιχειρήσεις σε Ελλάδα, Κύπρο, Ρουμανία και Βουλγαρία. Το 2025 ο όμιλος εμφάνισε έσοδα περίπου €136 εκατ., έναντι €119 εκατ. το 2024, και EBITDA €44 εκατ., από €32 εκατ. έναν χρόνο νωρίτερα.
Με βάση αυτά τα μεγέθη, η αποτίμηση του €1 δισ. αντιστοιχεί σε περίπου 7,4 φορές τις πωλήσεις και 22,7 φορές τα EBITDA του 2025. Οι πολλαπλασιαστές αυτοί είναι απαιτητικοί, αλλά όχι ασυνήθιστοι για εταιρείες λογισμικού που διαθέτουν επαναλαμβανόμενα έσοδα, υψηλά περιθώρια κερδοφορίας, χαμηλές ανάγκες κεφαλαίου και δυνατότητα ταχείας επέκτασης. Σύμφωνα με δημοσιευμένες εκτιμήσεις, το €1 δισ. αφορά την επιχειρηματική αξία –enterprise value– ενώ, μετά την αφαίρεση του καθαρού δανεισμού, η αξία των μετοχών υπολογίζεται κοντά στα €840 εκατ. Σε αυτή τη βάση, το τίμημα για το 70% προσεγγίζει τα €590 εκατ., χωρίς να έχουν ανακοινωθεί αναλυτικά οι χρηματοοικονομικοί όροι της συμφωνίας.
Το νέο μέτρο σύγκρισης για το Χρηματιστήριο
Η συναλλαγή δημιουργεί ένα ισχυρό μέτρο αποτίμησης για τις εισηγμένες εταιρείες πληροφορικής. Σύμφωνα με τον πίνακα αποτιμήσεων, ο μέσος όρος του κλάδου στο Χρηματιστήριο Αθηνών διαμορφώνεται στις 37,3 φορές τα κέρδη, στις 3,2 φορές τις πωλήσεις και στις 15,2 φορές τα EBITDA ενώ ο σταθμισμένος μέσος όρος διαμορφώνεται στις 23,5, 1,07 και 20,5 φορές αντίστοιχα.
Πως διαμορφώνονται οι αποτιμήσεις με βάση τα κυλιόμενα κέρδη 12μήνου
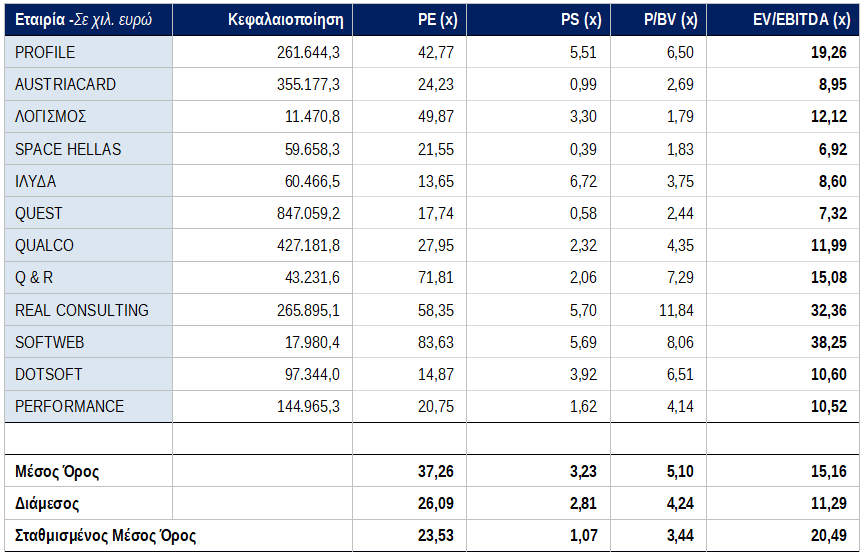
Επομένως, το τίμημα της Entersoftone, που αντιστοιχεί σε περίπου 22,7 φορές τα EBITDA του 2025, ενσωματώνει premium σχεδόν 50% έναντι του μέσου όρου των 15,16 φορών και περίπου 101% έναντι της διαμέσου των 11,29 φορών του δείκτη EV/EBITDA των εισηγμένων εταιρειών του δείγματος.
Υπάρχουν, ωστόσο, σημαντικές διαφοροποιήσεις στο εσωτερικό του κλάδου. Η Profile αποτιμάται στις 19,26 φορές τα EBITDA, η Quality & Reliability στις 15,08 φορές, η Logismos στις 12,12 φορές, η Qualco στις 11,99 φορές, η Dotsoft στις 10,60 φορές και η Performance στις 10,52 φορές. Στο υψηλότερο άκρο βρίσκονται η Softweb και η Real Consulting, με δείκτες 38,25 και 32,36 φορές αντίστοιχα, οι οποίοι επηρεάζονται και από τη μικρότερη βάση λειτουργικής κερδοφορίας. Αντίθετα, η Ιλυδα κινείται στις 8,60 φορές, ενώ Quest και Space Hellas διαπραγματεύονται χαμηλότερα, στις 7,32 και 6,92 φορές αντίστοιχα. Η μεγάλη αυτή διασπορά δείχνει ότι η αγορά δεν αποτιμά απλώς τον γενικό τίτλο «πληροφορική», αλλά διαφοροποιεί τις εταιρείες με βάση το ποσοστό των επαναλαμβανόμενων εσόδων, την ιδιοκτησία του λογισμικού, τα περιθώρια κερδοφορίας, τους ρυθμούς ανάπτυξης, τη διεθνή παρουσία και τη δυνατότητα κλιμάκωσης του επιχειρηματικού μοντέλου. Και βέβαια η περίπτωση της Quest αποτελεί μια πιο σύνθετη περίπτωση που ενσωματώνει και άλλες δραστηριότητες που δεν εφάπτονται πλήρως στο αντικείμενο της παραγωγής λογισμικού.
Η ευρωπαϊκή σύγκριση
Η επιχειρηματική συμφωνία ακολουθεί μία ευρύτερη τάση συγκέντρωσης του ευρωπαϊκού επιχειρηματικού λογισμικού. Λίγες ημέρες νωρίτερα, η πώληση μειοψηφικών συμμετοχών στην ιταλική TeamSystem προς τη Francisco Partners, την KKR και άλλους επενδυτές αποτίμησε την εταιρεία μεταξύ €8 και €10 δισ. Η TeamSystem παράγει περισσότερα από €1,3 δισ. έσοδα και περίπου €600 εκατ. EBITDA, με την αποτίμηση να αντιστοιχεί σε περίπου 16,5–17 φορές τα προσαρμοσμένα EBITDA του 2025. Όπως και η Entersoftone, δραστηριοποιείται σε λογισμικό λογιστηρίου, μισθοδοσίας και επιχειρηματικής διαχείρισης, ενώ η σύνδεσή της με τα κρατικά συστήματα ηλεκτρονικής τιμολόγησης θεωρείται σημαντικό ανταγωνιστικό πλεονέκτημα.
Στη Γαλλία, η Silver Lake συμφώνησε τη συγχώνευση των Cegid και Silae, δημιουργώντας όμιλο επιχειρηματικού λογισμικού με αποτίμηση άνω των €10 δισ. και συνδυασμένα ετήσια έσοδα περίπου €1,6 δισ. Στη Σουηδία, η πρόταση της EQT για την Fortnox αποτίμησε την εταιρεία στα $5,5 δισ. και περίπου 75 φορές τα προβλεπόμενα κέρδη του 2025, προσφέροντας premium της τάξης του 35% έναντι της προηγούμενης χρηματιστηριακής τιμής.
Η ίδια η Hg διαθέτει βαθιά τεχνογνωσία στο software. Το 2025 απέκτησε, μαζί με άλλους επενδυτές, τον έλεγχο της σουηδικής IFS σε συναλλαγή που αποτίμησε την εταιρεία σε περισσότερα από €15 δισ. Παράλληλα, έχει μετατρέψει τη νορβηγική Visma από μία εξαγορά περίπου £380 εκατ. πριν από δύο δεκαετίες σε όμιλο αποτίμησης €19 δισ., μέσω οργανικής ανάπτυξης και συνεχών εξαγορών.
Το τίμημα της Entersoftone δεν μπορεί, συνεπώς, να μεταφερθεί μηχανικά σε κάθε εισηγμένη εταιρεία πληροφορικής, καθώς αρκετές επιχειρήσεις του κλάδου έχουν σημαντική έκθεση στη διανομή προϊόντων, στην ολοκλήρωση συστημάτων και σε έργα χαμηλότερων περιθωρίων. Μπορεί, όμως, να οδηγήσει σε επαναξιολόγηση όσων διαθέτουν ιδιόκτητο λογισμικό, υψηλά επαναλαμβανόμενα έσοδα, ισχυρή πελατειακή βάση και εξαγωγικό προσανατολισμό. Για τις εισηγμένες εταιρείες, το deal λειτουργεί ως νέο σημείο αναφοράς και ενδεχομένως ως καταλύτης εταιρικών εξελίξεων. Ταυτόχρονα, αποκαλύπτει ότι υπάρχει μεγάλη απόσταση μεταξύ μιας εταιρείας λογισμικού με περιθώριο EBITDA άνω του 30% και των επιχειρήσεων πληροφορικής που βασίζονται περισσότερο σε διανομή εξοπλισμού ή σε έργα χαμηλότερης επαναληψιμότητας. Παράλληλα, αυξάνει την πιθανότητα νέων εταιρικών συναλλαγών, καθώς οι ιδρυτές και οι βασικοί μέτοχοι μπορούν πλέον να συγκρίνουν τις χρηματιστηριακές αποτιμήσεις με τα αισθητά υψηλότερα επίπεδα που είναι διατεθειμένα να καταβάλουν εξειδικευμένα private equity funds για εταιρείες με ποιοτικά χαρακτηριστικά, ισχυρές ταμειακές ροές και δυνατότητα περιφερειακής ανάπτυξης.
Διαβάστε ακόμη
Συναγερμός στη βιομηχανία για το νέο κύμα ενεργειακού κόστους
Η ιστορική κατοικία Μεταξά στον Πειραιά γίνεται ξενοδοχείο
Εφορία: Νέα σενάρια για τις εκπτώσεις με ηλεκτρονικές πληρωμές
Για όλες τις υπόλοιπες ειδήσεις της επικαιρότητας μπορείτε να επισκεφθείτε το Πρώτο ΘΕΜΑ
Σχολίασε εδώ
Για να σχολιάσεις, χρησιμοποίησε ένα ψευδώνυμο.