



Σε αυξημένη επιφυλακή βρίσκεται η αγορά, καθώς υπάρχουν ενδείξεις μετάδοσης των ευρύτερων πιέσεων στην αγορά κρατικών ομολόγων της Ευρώπης, μετά το πρόσφατο sell-off που ξύπνησε μνήμες από την κρίση χρέους της Ευρωζώνης πριν από περίπου 15 χρόνια.
Μέχρι την περασμένη εβδομάδα, τα ομόλογα των κρατών-μελών της Ευρωζώνης υποχωρούσαν σε μεγάλο βαθμό παράλληλα κατά το μεγαλύτερο μέρος του έτους. Όπως σημειώνει το Bloomberg, εξέλιξη αυτή ήταν αποτέλεσμα του ενεργειακού σοκ, το οποίο ενίσχυσε τους φόβους για τον πληθωρισμό και ανάγκασε την Ευρωπαϊκή Κεντρική Τράπεζα να αυξήσει τα επιτόκια.
Η Γαλλία αποδείχθηκε το «μαύρο πρόβατο», καθώς οι διαφωνίες γύρω από τον προϋπολογισμό και μια ιδιαίτερα πολωμένη εκλογική αναμέτρηση προστέθηκαν στις πιέσεις που ήδη ασκούσε το διεθνές περιβάλλον.
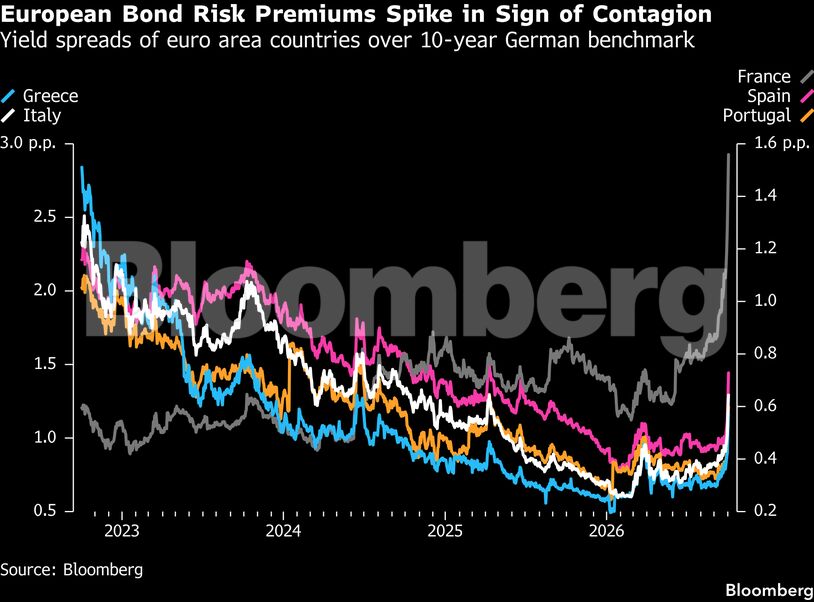
Την Πέμπτη, ωστόσο, κάτι άλλαξε απότομα. Τα γαλλικά ομόλογα κατέγραψαν νέα μεγάλη πτώση, συμπαρασύροντας τίτλους χωρών όπως η Ιταλία, το Βέλγιο και η Ελλάδα, με τα spreads να σημειώνουν ορισμένες από τις μεγαλύτερες ημερήσιες μεταβολές των τελευταίων ετών.
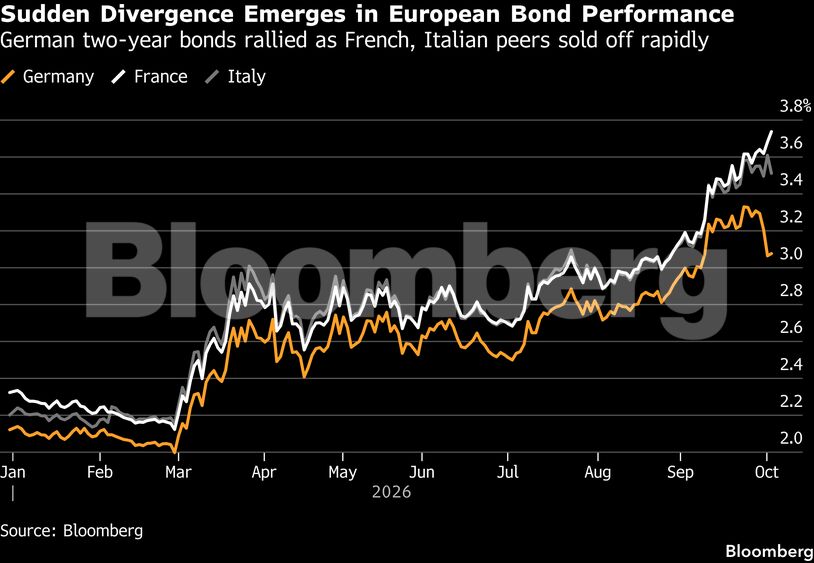
Η Γερμανία, αντίθετα, κατάφερε να αντέξει τις πιέσεις μεταξύ των μεγάλων οικονομιών, καθώς οι επενδυτές στράφηκαν μαζικά στο παραδοσιακό ασφαλές καταφύγιο. Η ίδια αναζήτηση ασφάλειας έδωσε ώθηση και στα αμερικανικά κρατικά ομόλογα, τα οποία το προηγούμενο διάστημα είχαν δεχθεί σημαντικές πιέσεις.
Σήμερα, η απόδοση του γαλλικού δεκαετούς κινείται στο 4,87%, του γερμανικού 10ετούς στο 3,42%, του ιταλικού 10ετούς 4,62% και του ελληνικού 10ετούς στο 4,49%.
Η απόκλιση μεταξύ των δύο μεγαλύτερων οικονομιών της Ευρωζώνης παραμένει ιδιαίτερα αυξημένη. Το spread του γαλλικού έναντι του γερμανικού 10ετούς διαμορφώθηκε στις 146,3 μονάδες βάσης, έχοντας εκτιναχθεί την Παρασκευή έως τις 158,67 μονάδες βάσης, κοντά στο υψηλότερο επίπεδο των τελευταίων 15 ετών.
Ο φόβος της διάχυσης της κρίσης
Ένα σενάριο στο οποίο η χρηματοπιστωτική πίεση σε μία αγορά κρατικών ομολόγων μεταδίδεται και σε άλλες χώρες, ακόμη και όταν δεν δικαιολογείται πλήρως από τα θεμελιώδη μεγέθη τους, μπορεί να προκαλέσει τις χαοτικές διακυμάνσεις των τιμών που ανησυχούν ιδιαίτερα τις κεντρικές τράπεζες και, στις σοβαρότερες περιπτώσεις, τις αναγκάζουν να παρέμβουν.
Ακριβώς αυτό αποτέλεσε ένα από τα βασικά χαρακτηριστικά της κρίσης χρέους της Ευρωζώνης την περίοδο 2011-2012.
«Αρχίζουμε να βλέπουμε τις πρώτες ενδείξεις μετάδοσης», δήλωσε στο Bloomberg ο Τζεφ Μιούλερ, συν-επικεφαλής σταθερού εισοδήματος στη Morgan Stanley Investment Management. «Εάν η ακανόνιστη συμπεριφορά των τιμών που παρατηρήθηκε την 1η Οκτωβρίου συνεχιστεί για κάποιο διάστημα, ενδέχεται να προσελκύσει την προσοχή των υπευθύνων χάραξης πολιτικής», πρόσθεσε.
Η Γαλλία δεν είναι η μόνη χώρα της Ευρωζώνης που αντιμετωπίζει προβλήματα υπερβολικού δανεισμού, υψηλών δημοσιονομικών ελλειμμάτων και έντονης πολιτικής αντίστασης στις οικονομικές μεταρρυθμίσεις. Το μεγάλο χρέος χωρών όπως η Ιταλία και το Βέλγιο τις καθιστά ιδιαίτερα ευάλωτες σε ένα περιβάλλον υψηλότερων επιτοκίων.
Βεβαίως, τα spreads εξακολουθούν ως επί το πλείστον να βρίσκονται σε σχετικά χαμηλά επίπεδα στην Ευρώπη, ενώ το sell-off σταθεροποιήθηκε σε μεγάλο βαθμό την Παρασκευή, με τα ομόλογα μεγαλύτερης διάρκειας να ανακάμπτουν ιδιαίτερα.
Ωστόσο, η ταχύτητα και η έκταση των διακυμάνσεων έχουν προκαλέσει νευρικότητα στους επενδυτές, οι οποίοι αναζητούν πλέον νέες ενδείξεις αποσταθεροποίησης.
Πριν από το Σαββατοκύριακο, οι συζητήσεις στην αγορά επικεντρώθηκαν στο κατά πόσο θα μπορούσε να υπάρξει αντίδραση από την ΕΚΤ.
Το γερμανικό Bund ως «καμπανάκι»
Ιδιαίτερη σημασία έχει πλέον η συμπεριφορά των γερμανικών κρατικών ομολόγων, σύμφωνα με την αναλύτρια της Commerzbank, Του Λαν Νγκουέν. Μέχρι στιγμής, οι γερμανικοί τίτλοι δεν έχουν επηρεαστεί από τη μετάδοση των πιέσεων που ξεκίνησαν από τη Γαλλία. Αντίθετα, οι αποδόσεις τους έχουν υποχωρήσει, καθώς τα Bund λειτουργούν ως ασφαλές καταφύγιο εντός της Ευρωζώνης.
Όταν αυξάνονται οι ανησυχίες για τη σταθερότητα άλλων χωρών, οι επενδυτές μπορούν να μεταφέρουν κεφάλαια στα γερμανικά ομόλογα. Η υψηλότερη ζήτηση αυξάνει την τιμή τους και, αντίστοιχα, μειώνει την απόδοσή τους.
Αυτό ακριβώς συνέβη τόσο την περασμένη Παρασκευή όσο και τη Δευτέρα. Ως αποτέλεσμα, η απόδοση του 10ετούς γερμανικού Bund έχει υποχωρήσει περισσότερο από 20 μονάδες βάσης από το υψηλό της προηγούμενης εβδομάδας. Η εξέλιξη αυτή αποτελεί πλέον έναν από τους σημαντικότερους δείκτες που πρέπει να παρακολουθούν οι αγορές.
«Στην κορύφωση της κρίσης κρατικού χρέους, ακόμη και τα Bund βρέθηκαν προσωρινά υπό πίεση, όταν δημιουργήθηκαν φόβοι ότι η Γερμανία, ως μία από τις μεγαλύτερες χώρες-χρηματοδότες, θα μπορούσε να αντιμετωπίσει η ίδια προβλήματα πιστοληπτικής ικανότητας», υπενθυμίζει η Νγκουέν.
Τυχόν πρώτες ενδείξεις μετάδοσης των πιέσεων και στη Γερμανία θα αποτελούσαν επομένως ένα σοβαρό προειδοποιητικό σήμα.
Το «εγχειρίδιο» αντιμετώπισης μιας κρίσης
Μία επιλογή για τους αξιωματούχους της ΕΚΤ θα ήταν να στείλουν ένα ισχυρότερο μήνυμα ότι θα κινηθούν πιο προσεκτικά όσον αφορά σε περαιτέρω αυξήσεις των επιτοκίων.
Οι traders έχουν ήδη αρχίσει να περιορίζουν τα στοιχήματά τους για νέες αυξήσεις. Η αγορά swaps προεξοφλεί πλέον τρεις αυξήσεις έως το τέλος του επόμενου έτους, έναντι τεσσάρων που ανέμενε νωρίτερα μέσα στην εβδομάδα.
«Η μεταβλητότητα των OAT θα μπορούσε να αποτελέσει περιοριστικό παράγοντα για περαιτέρω αυξήσεις επιτοκίων από την ΕΚΤ και συνιστά επιχείρημα κατά μιας διαδοχικής αύξησης αργότερα αυτόν τον μήνα», δήλωσε ο Άντονι Ο’ Μπράιεν, επικεφαλής στρατηγικής αγορών στη Standard Life, αναφερόμενος στα γαλλικά κρατικά ομόλογα. «Τα υψηλότερα επιτόκια σημαίνουν υψηλότερο κόστος εξυπηρέτησης του χρέους, το οποίο με τη σειρά του αυξάνει τη δημοσιονομική πίεση στη Γαλλία», πρόσθεσε.
Εάν οι ενδείξεις μετάδοσης των πιέσεων ενταθούν, η ΕΚΤ θα μπορούσε να εξετάσει ακόμη και το ενδεχόμενο παύσης του προγράμματος ποσοτικής σύσφιξης, σύμφωνα με τον Τζέιμι Σερλ, στρατηγικό αναλυτή επιτοκίων της Citigroup.
Μια τέτοια κίνηση θα σήμαινε ουσιαστικά ότι θα περιοριζόταν η ποσότητα ομολόγων που πρέπει να απορροφηθεί από επενδυτές οι οποίοι είναι περισσότερο ευαίσθητοι στις μεταβολές των τιμών.
Το όπλο της ΕΚΤ και οι «δύσκολες επιλογές»
Το μεγαλύτερο μέρος της προσοχής της αγοράς έχει στραφεί στο Transmission Protection Instrument (TPI) της ΕΚΤ, το πρόγραμμα δυνητικά απεριόριστων αγορών ομολόγων που δημιουργήθηκε το 2022 με στόχο να αντιμετωπίζει «αδικαιολόγητες και άτακτες δυναμικές στις αγορές».
Το εργαλείο δεν έχει χρησιμοποιηθεί ποτέ. Ωστόσο, η ίδια η ύπαρξή του θεωρείται ένας από τους βασικούς λόγους για τους οποίους μια γενικευμένη κρίση ομολόγων θεωρείται σήμερα πολύ λιγότερο πιθανή σε σχέση με πριν από 15 χρόνια.
Στην περίπτωση της Γαλλίας, πάντως, η ενεργοποίηση του TPI θα ήταν σχεδόν βέβαιο ότι θα παρέμενε εκτός συζήτησης, δεδομένου ότι τα προβλήματα της χώρας θεωρούνται σε μεγάλο βαθμό αποτέλεσμα των δικών της πολιτικών και δημοσιονομικών επιλογών.
Ο διοικητής της Τράπεζας της Γαλλίας, Εμανουέλ Μουλέν, έχει ήδη προειδοποιήσει τους συμπατριώτες του να μην περιμένουν κάποια «θαυματουργή λύση» από την ΕΚΤ.
Την ίδια στιγμή, όμως, το συγκεκριμένο εργαλείο θα μπορούσε να ενεργοποιηθεί εάν το sell-off αρχίσει να εμφανίζεται ολοένα και περισσότερο αποσυνδεδεμένο από τα θεμελιώδη μεγέθη σε άλλες αγορές ομολόγων της Ευρωζώνης.
«Εάν το αποτέλεσμα των γαλλικών εκλογών οδηγήσει σε μετάδοση των πιέσεων σε άλλες αγορές, η ΕΚΤ θα μπορούσε να εξετάσει τη στήριξή τους, αλλά όχι των OAT», δήλωσε ο Ρόχαν Κάνα, επικεφαλής στρατηγικής ευρωπαϊκών επιτοκίων στην Barclays. «Δεν υπάρχουν εύκολες επιλογές για την κεντρική τράπεζα», πρόσθεσε.
Ο ρόλος των hedge funds
Οι ακραίες διακυμάνσεις της περασμένης εβδομάδας αποδόθηκαν εν μέρει και στην αυξανόμενη παρουσία των hedge funds στις αγορές κρατικών ομολόγων.
Ιδιαίτερα δημοφιλή έχουν γίνει τα λεγόμενα carry trades, μέσω των οποίων οι επενδυτές επιχειρούν να επωφεληθούν από τις υψηλότερες αποδόσεις που προσφέρουν τα ιταλικά, ισπανικά ή γαλλικά ομόλογα. Η συγκεκριμένη στρατηγική έχει αποκτήσει ιδιαίτερη δυναμική στους τίτλους μικρότερης διάρκειας.
Οι συναλλαγές αυτές μπορούν να αποδειχθούν ιδιαίτερα κερδοφόρες όταν η μεταβλητότητα παραμένει χαμηλή. Ωστόσο, παράγοντες της αγοράς εκτιμούν ότι οι αναταράξεις της τελευταίας εβδομάδας προκάλεσαν ευρεία εκκαθάριση μοχλευμένων θέσεων, επιτείνοντας με τη σειρά τους το sell-off.
«Πιστέψτε με: η ΕΚΤ παρακολουθεί στενά την κατάσταση — βρίσκεται συνεχώς σε επαφή με τους συμμετέχοντες στην αγορά, συμπεριλαμβανομένων των hedge funds», δήλωσε η Μαριόν Λε Μοραντέκ, παγκόσμια επικεφαλής επενδύσεων σταθερού εισοδήματος στη Fidelity International. «Θέλουν πραγματικά να καταλάβουν τι συμβαίνει και είναι έτοιμοι να κάνουν ό,τι χρειαστεί για να αποφύγουν οποιαδήποτε μεγάλη αναταραχή», πρόσθεσε.
Ο «βασιλιάς των ομολόγων» Μπιλ Γκρος προειδοποιεί: «Μην αγοράζετε»
Ο συνιδρυτής της PIMCO, Μπιλ Γκρος, ο άνθρωπος που άλλαξε τον τρόπο επένδυσης στα ομόλογα μέσα από ενεργητικές στρατηγικές διαπραγμάτευσης και απέκτησε το προσωνύμιο «Bond King», προειδοποιεί ότι η συνολική εικόνα στις αγορές χρέους έχει χάσει την ισορροπία της και συνιστά στους επενδυτές να αποφεύγουν τους τίτλους μεγαλύτερης διάρκειας.
Σε άρθρο γνώμης στους Financial Times την Τετάρτη, ο Γκρος επισήμανε ότι το συνολικό ύψος του κρατικού, στεγαστικού και εταιρικού χρέους ανέρχεται πλέον σε περίπου 84 τρισ. δολάρια. «Το υπερβολικό χρέος μπορεί να οδηγήσει σε υπερβολικό κίνδυνο και το υπερβολικό μετοχικό κεφάλαιο μπορεί, υπό ορισμένους κύκλους χαμηλής παραγωγικότητας, να οδηγήσει σε μικρότερη αύξηση των κερδών ανά μετοχή», έγραψε ο Γκρος. «Εάν και τα δύο κινούνται με τον ίδιο ρυθμό, σύμφωνα με τα πρότυπα του κλάδου, τότε είναι πιθανότερο να επεκτείνεται και η οικονομική ανάπτυξη».
Ωστόσο, όπως υποστηρίζει, οι ισολογισμοί έχουν πλέον γίνει υπερβολικά ανισοβαρείς, θέτοντας σε κίνδυνο την ανάπτυξη. Η έκρηξη του δανεισμού στον κλάδο της τεχνητής νοημοσύνης αποτελεί, σύμφωνα με τον ίδιο, ιστορική ανωμαλία, ενώ το ομοσπονδιακό χρέος των ΗΠΑ έχει ήδη φθάσει σε επίπεδα-ρεκόρ για περίοδο ειρήνης και αντιστοιχεί πλέον στο 100% του ΑΕΠ. Παρότι όλο αυτό το χρέος τροφοδοτεί σήμερα την οικονομική ανάπτυξη, έχει ταυτόχρονα συμβάλει στην αύξηση του πληθωρισμού και πιθανότατα θα επιβραδύνει την ανάπτυξη στο μέλλον, πρόσθεσε.
«Σε ένα τέτοιο περιβάλλον, η άποψή μου είναι: μην κατέχετε ομόλογα, με εξαίρεση τα μονοετή έντοκα γραμμάτια του αμερικανικού Δημοσίου, τα οποία αποδίδουν σήμερα 4,55%», ανέφερε.
Παράλληλα, συνέστησε προσοχή και απέναντι στις μετοχές που βρίσκονται σε ιστορικά υψηλά, καθώς οι υψηλότερες αποδόσεις των ομολόγων αναμένεται με την πάροδο του χρόνου να συμπιέσουν τα περιθώρια κέρδους των επιχειρήσεων. «Να είστε προετοιμασμένοι για το τέλος των χρηματιστηριακών αγορών “όπως τις έχετε συνηθίσει” και για υψηλότερη μεταβλητότητα στις τιμές των 10ετών αμερικανικών κρατικών ομολόγων, που αποτελούν σημείο αναφοράς για τις αγορές», πρόσθεσε.
Διαβάστε ακόμη
Goldman Sachs: «Καμπανάκι» στις κυβερνήσεις – Μειώστε τις δαπάνες για να πέσει το κόστος δανεισμού
Πώς τα Sebago έγιναν κλασικό παπούτσι της ανδρικής γκαρνταρόμπας
Για όλες τις υπόλοιπες ειδήσεις της επικαιρότητας μπορείτε να επισκεφθείτε το Πρώτο ΘΕΜΑ
Σχολίασε εδώ
Για να σχολιάσεις, χρησιμοποίησε ένα ψευδώνυμο.